
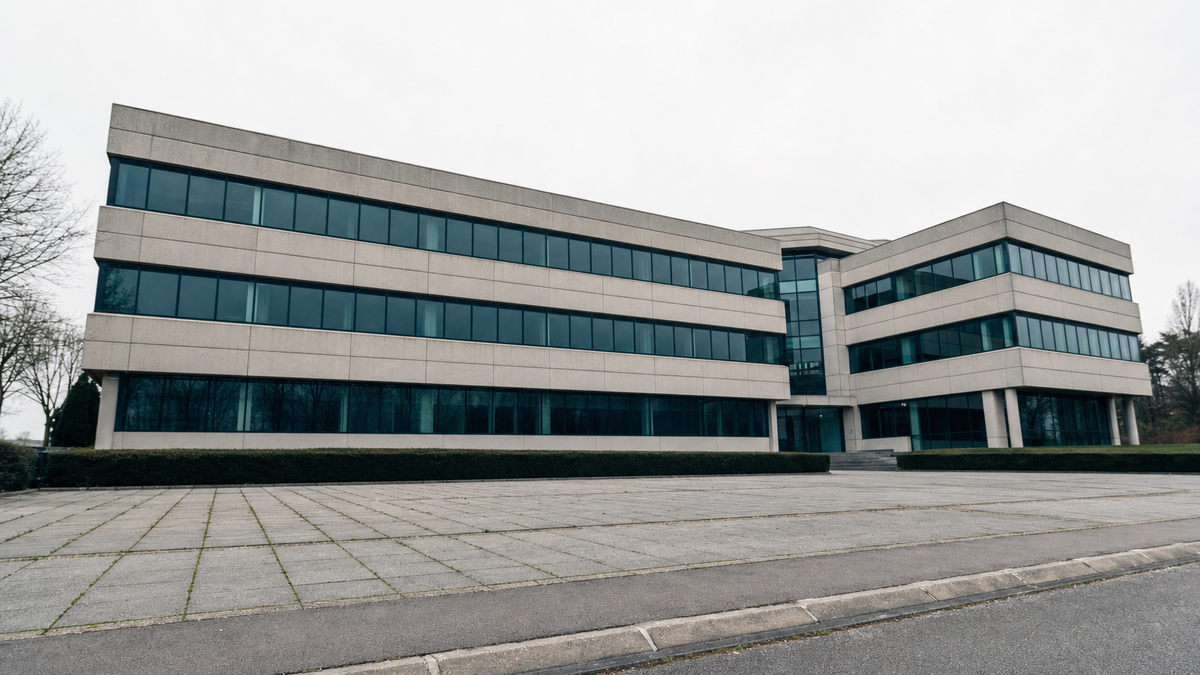
Le taux d'occupation financier d'une SCPI est une photographie. Il vous dit quelle part des loyers théoriques rentre effectivement, le jour où la mesure est faite. Il ne vous dit ni depuis combien de temps les surfaces vides le sont, ni si elles ont une chance de retrouver un locataire.
C'est toute la différence entre un bureau qui change de locataire en six mois et un plateau que personne ne veut depuis 2019. Le premier coûte un trimestre de loyer. Le second pèse sur le rendement et sur la valeur du patrimoine, année après année. Le TOF les additionne sans les distinguer.
Vacance frictionnelle, vacance structurelle : deux risques que le TOF confond
Le taux d'occupation financier mesure la part des loyers réellement perçus rapportée aux loyers théoriques du patrimoine si tout était loué. Nous en détaillons le calcul et les seuils de lecture dans notre guide sur le TOF d'une SCPI.
Un TOF de 90 % peut recouvrir deux situations opposées.
- La vacance frictionnelle. Des surfaces qui tournent : un bail se termine, l'immeuble est remis en état, un nouveau locataire arrive quelques mois plus tard. C'est la respiration normale d'un parc immobilier, et aucune SCPI n'y échappe.
- La vacance structurelle. Des surfaces vides depuis des années, sans perspective sérieuse de relocation. Là, ce n'est plus un décalage de calendrier, c'est un actif qui ne trouve plus son marché.
Le premier cas se résorbe tout seul. Le second se résout par des travaux lourds, un changement d'usage ou une revente, souvent décotée. Rien à voir en termes de coût pour l'associé.
Le seuil de quatre ans, et pourquoi il ne figure sur aucun document réglementaire
Les observatoires du marché tertiaire tranchent par la durée. L'ORIE, l'Observatoire régional de l'immobilier d'entreprise en Île-de-France, et l'Institut Paris Région retiennent le même repère : au-delà de quatre ans de commercialisation sans preneur, un actif tertiaire est considéré comme structurellement vacant. Passé ce délai, les professionnels estiment que le bien tend vers l'obsolescence.
Ce seuil ne figure dans aucun document remis à un souscripteur de SCPI. Ni le Document d'Informations Clés, ni le bulletin trimestriel, ni le rapport annuel n'imposent de publier une durée de vacance par actif. Aucune société de gestion n'est tenue de calculer un indicateur de vacance structurelle, et aucune ne le fait sous ce nom.
L'information existe pourtant, en pièces détachées. Elle se reconstitue.
Où en est le stock francilien
Le marché de bureaux d'Île-de-France donne l'ordre de grandeur, parce que c'est celui que les observatoires suivent le plus finement.
Le taux de vacance y est passé d'environ 5 % en 2019 à près de 10 % en 2024, puis au-dessus de 11 % fin 2025. Le seuil usuellement considéré comme nécessaire à la fluidité du marché se situe autour de 7 %. On en est loin.
En volume, la région compte désormais plus de 6 millions de m² de bureaux vacants. Sur ce total, 1,8 million de m² sont vides depuis quatre ans ou plus, soit près d'un tiers du stock. Ce sont ces mètres carrés-là qui ne se recommercialisent pas dans le cycle suivant.
Le phénomène est ancien et il progresse. Dès 2017, l'ORIE recensait 932 000 m² en vacance structurelle, soit 31 % du volume vacant francilien, contre une proportion de l'ordre de 18 % cinq ans plus tôt. La même étude relevait une concentration nette en deuxième couronne, où la vacance structurelle atteignait 40 % du stock vacant local, très loin des niveaux observés dans le Quartier Central des Affaires parisien. Ces proportions datent de 2017-2018 et n'ont pas été réactualisées sous cette forme, mais elles disent l'essentiel : la géographie compte davantage que la moyenne régionale.
Ce que ça coûte, chiffres 2025
L'écart de performance entre catégories de SCPI le montre sans détour. Voici les chiffres publiés par l'ASPIM et l'IEIF pour l'année 2025.
| Stratégie prépondérante | Taux de distribution 2025 | Performance globale 2025 |
|---|---|---|
| Diversifiée | 6,0 % | +6,3 % |
| Logistique et locaux d'activité | 5,6 % | +5,8 % |
| Commerces | 4,9 % | +4,1 % |
| Bureaux | 4,6 % | -0,2 % |
| Toutes catégories | 4,91 % | +1,46 % |
Regardez la ligne bureaux. Le taux de distribution reste honorable, à 4,6 %. La performance globale, elle, est négative. L'écart entre les deux, de l'ordre de cinq points, c'est la baisse du prix de part venue annuler le dividende encaissé.
La vacance structurelle n'explique pas tout, loin de là. Elle joue cependant sur les deux tableaux à la fois, et c'est ce qui la rend coûteuse : un actif vide depuis quatre ans ne rapporte pas de loyer, et sa valeur d'expertise baisse, ce qui tire la valeur de reconstitution vers le bas. Le dividende et le prix de part reculent ensemble. Nous avons détaillé cette double correction, financière et structurelle, dans SCPI de bureaux : la correction est-elle cyclique ou structurelle ?.
À l'inverse, les catégories peu exposées au tertiaire de seconde main tiennent, comme le montrent les SCPI de commerces. Les performances passées ne préjugent pas des performances futures, et ces moyennes recouvrent des écarts importants d'une SCPI à l'autre.
Les quatre signaux à chercher avant de souscrire
Aucun ne donne la réponse à lui seul. Croisés, ils dessinent le profil de risque de vacance longue d'une SCPI.
1. L'évolution du TOF sur trois à cinq ans, pas sa valeur du jour. Un TOF qui oscille entre 92 et 96 % au fil des relocations n'a rien à voir avec un TOF qui glisse de 95 à 88 % en quatre exercices sans jamais se redresser. Le premier respire, le second se dégrade. Les bulletins trimestriels archivés sur le site de la société de gestion permettent de reconstituer la série.
2. Le détail actif par actif du rapport annuel. Certaines sociétés de gestion indiquent, immeuble par immeuble, la durée de vacance ou son motif : commercialisation en cours, restructuration, actif placé en arbitrage. Quand cette granularité existe, c'est le signal le plus direct dont vous disposerez. Quand elle n'existe pas, c'est déjà une information.
3. La géographie du patrimoine. Une SCPI exposée à la deuxième couronne francilienne ou aux marchés tertiaires de villes secondaires part avec un handicap structurel qu'une SCPI concentrée sur des emplacements centraux n'a pas. Croisez la répartition géographique publiée dans le bulletin avec les données de vacance de l'ORIE ou des grands courtiers du secteur.
4. L'exposition au décret tertiaire. Les bâtiments tertiaires doivent réduire leur consommation énergétique selon des seuils fixés à 2030, 2040 et 2050. Un actif non rénové, situé dans une zone déjà en surstock, cumule les deux facteurs : il est difficile à louer, et il faudra investir pour qu'il redevienne louable.
Un TOF instantané élevé ne garantit rien si la composition du patrimoine n'a pas été regardée à ce niveau de détail. C'est un travail de recoupement, et c'est exactement ce que fait un consultant avant de recommander un véhicule.
Ce qu'une société de gestion peut faire d'un actif durablement vide
Face à un immeuble que personne ne loue, trois leviers existent, et le choix entre eux en dit long sur la qualité de la gestion.
La restructuration lourde remet l'actif aux normes énergétiques et aux usages actuels. C'est la voie la plus coûteuse, et elle immobilise du capital pendant des mois.
Le changement de destination transforme des bureaux en logements ou en hôtellerie. L'Institut Paris Région suit de près ce gisement de reconversion en Île-de-France. Toutes les configurations ne s'y prêtent pas : la profondeur des plateaux, l'apport de lumière et les contraintes d'urbanisme éliminent une bonne partie des candidats.
L'arbitrage, enfin, consiste à vendre, parfois avec décote, pour réallouer le capital vers des classes d'actifs moins exposées. C'est souvent la décision la plus lucide, et la plus difficile à assumer publiquement, puisqu'elle acte une perte.
Le rythme auquel une société de gestion engage ces arbitrages sur un patrimoine vieillissant, et sa capacité financière à les mener, valent eux-mêmes comme indicateur. Une SCPI qui conserve pendant six ans un actif invendable n'a pas le même profil qu'une SCPI qui a purgé son portefeuille en deux exercices.
En résumé
La vacance structurelle n'apparaît pas sur la fiche produit. Elle ne tient pas dans une ligne de chiffre. Elle se reconstitue en croisant les bulletins trimestriels, le rapport annuel et les données de marché tertiaire, avant de souscrire.
C'est une vérification de plus. C'est aussi l'un des rares critères qui sépare, à rendement affiché comparable, une SCPI de bureaux solide d'une SCPI de bureaux fragilisée.
Pour situer une SCPI sur ce critère, notre méthode pour choisir vos SCPI et notre classement des SCPI donnent les points de comparaison. Une question sur un véhicule précis ? Parlez-en avec un consultant, c'est gratuit et sans engagement.
FAQ
Quelle différence entre vacance frictionnelle et vacance structurelle ?
Le TOF permet-il de repérer la vacance structurelle ?
Où trouver la durée de vacance des actifs d'une SCPI ?
Toutes les SCPI de bureaux sont-elles concernées ?
La vacance structurelle explique-t-elle la contre-performance des SCPI de bureaux en 2025 ?
Tout pour réussir votre investissement SCPI
Recevez chaque semaine nos analyses nos offres et les meilleures opportunités d'investissement SCPI