
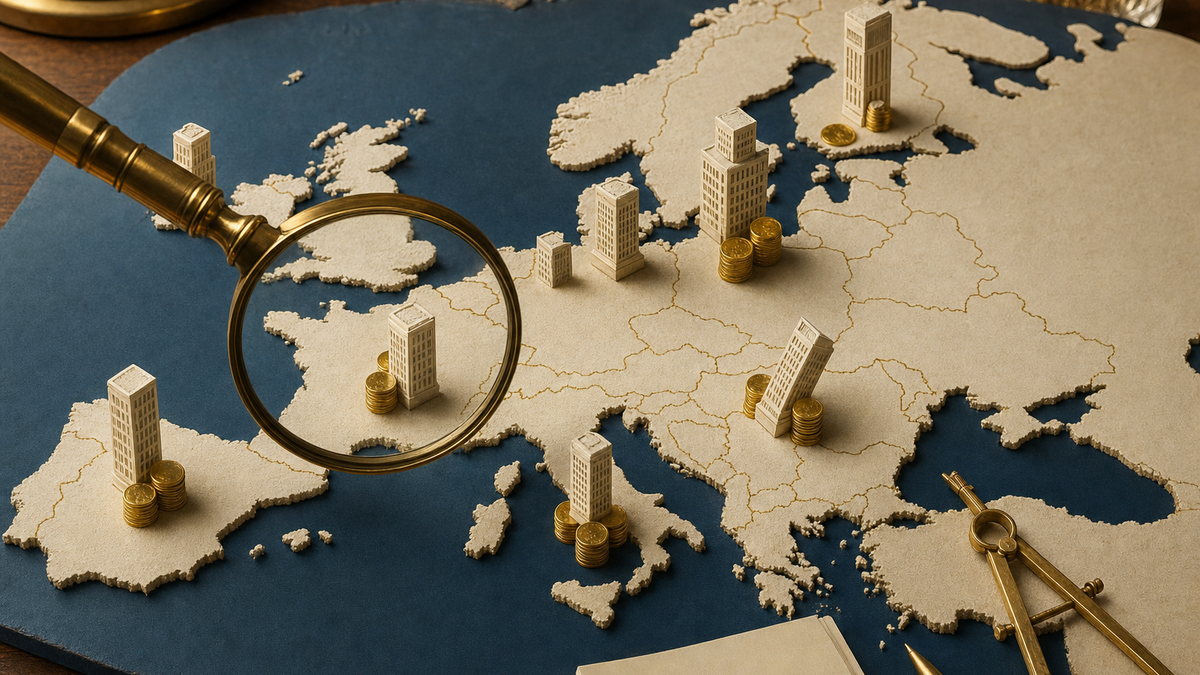
Au deuxième trimestre 2026, aucun grand marché de bureaux de la zone euro ne traverse de crise généralisée. Aucun n'est homogène non plus. La vacance moyenne européenne se tient à 9,4 %, les loyers des meilleurs immeubles progressent, et les immeubles anciens ou mal situés se vident. Les écarts à l'intérieur d'un même pays dépassent souvent les écarts entre pays.
Cet article situe huit marchés, l'Espagne, l'Italie, l'Irlande, les Pays-Bas, l'Allemagne, la France, la Belgique et la Finlande, avec les données arrêtées au deuxième trimestre et la décision de la BCE du 10 septembre 2026. Il se termine par la seule question qui compte pour un associé de SCPI : comment lire l'exposition géographique réelle d'un patrimoine, derrière le mot « Europe ».
Où en est l'immobilier de bureaux en zone euro à la mi-2026 ?
Selon Savills, la commercialisation de bureaux en Europe a reculé de 6 % sur un an au premier semestre 2026 et reste 3 % sous sa moyenne de cinq ans. La vacance moyenne est stable, à 9,4 % au deuxième trimestre. Ce chiffre recouvre pourtant deux marchés. Dans les quartiers centraux d'affaires, la vacance tombe à 4,9 %, et à environ 2 % pour les immeubles prime, ce qui tire les loyers vers le haut : +3,7 % en douze mois selon Savills, +4,5 % selon Cushman & Wakefield. Les rendements prime restent stables, autour de 4,9 % pour Savills et de 5,4 % pour Cushman & Wakefield, dont les panels de villes diffèrent.
Hors bureaux, les signaux sont plus calmes. JLL indique que le rendement prime logistique européen pondéré reste à 4,95 %, sans changement depuis six trimestres, et que les volumes investis en logistique au premier semestre sont les plus élevés jamais mesurés hors années de pandémie. Les loyers prime des grandes rues commerçantes progressent d'environ 3 % sur un an, avec un trimestre plat (Cushman & Wakefield). Là encore, tout dépend de l'emplacement et du bâtiment : en Espagne, Savills relève un écart d'environ 2 points entre rendements prime et secondaires en logistique.
La BCE a relevé ses taux à deux reprises en 2026, ce qui repousse la baisse attendue des rendements. Nous y revenons plus bas.
Pourquoi le pays n'est pas la bonne unité pour mesurer le risque
À Madrid, la vacance atteint 10,3 % sur l'ensemble du marché, mais 3,5 % à l'intérieur de la M-30, le périphérique de la capitale. En Île-de-France, elle se situe à 11,2 %, avec 25,3 % en Première Couronne Nord et 23,9 % en Péri-Défense (Cushman & Wakefield), contre 6,8 % dans le quartier central des affaires parisien (Savills). En Allemagne, JLL relève 5,0 % à Cologne et 11,8 % à Düsseldorf. À Milan, la vacance avoisine 2 % dans le centre d'affaires et à Porta Nuova (Colliers).
Un même pays contient donc un marché tendu et un marché saturé. La question utile n'est pas « quel pays », mais « quel immeuble, dans quel quartier, avec quel locataire ». Ces mesures proviennent de cabinets différents et ne sont pas strictement comparables entre elles ; elles donnent des ordres de grandeur.
| Pays (place suivie) | Signal dominant | Repères chiffrés (T2 2026) | Point d'attention |
|---|---|---|---|
| Espagne (Madrid, Barcelone) | Segment prime tendu | Prime 4,50 % à 4,65 % (CBRE, T1) ; vacance 3,5 % intra-M-30 contre 10,3 % au total | 84 % des volumes portés par le capital national (T1) |
| Italie (Milan) | Segment prime rare | Prime 4,0 % ; vacance ≈ 2 % dans le centre | Commercialisation en recul d'un tiers au S1 |
| Irlande (Dublin) | Redressement | Vacance de 15,9 % (T1 2025) à 12,2 % (JLL) | Cabinets en désaccord sur le niveau d'activité |
| Pays-Bas | Offre de qualité rare | Investissement bureaux ≈ 985 M€ au S1 (+66 %) | Institutionnels en retrait, écart de prix |
| Allemagne (7 grandes villes) | Polarisation | Vacance 8,5 % contre 7,7 % un an plus tôt ; loyers prime +5 % | Francfort et Düsseldorf au-dessus de 11 % |
| France (Île-de-France) | Polarisation forte | Demande placée S1 : −18 % vs moyenne 5 ans ; vacance 11,2 % | 25,3 % en Première Couronne Nord ; expertises en baisse |
| Belgique (Bruxelles) | Marché étroit | Prime 4,75 % à 5,00 % | Investissement quasi absent au T1 |
| Finlande (Helsinki) | Tension structurelle | Vacance 18,1 % ; prime 5,75 % | Catégorie A à 10 % de vacance |
L'Espagne et l'Italie : des marchés prime tendus, mais étroits
En Espagne, Cushman & Wakefield relève des loyers prime de 44 € le m² par mois à Madrid et de 31,75 € à Barcelone au deuxième trimestre 2026, avec une disponibilité qui continue de se réduire sur les immeubles de catégorie A. CBRE situait les rendements prime à 4,50 % à Madrid et 4,65 % à Barcelone au premier trimestre, et Savills range Madrid, avec Londres City et Manchester, parmi les marchés les mieux valorisés au regard de leur moyenne de long terme. Selon Colliers, le capital national a porté 84 % des volumes investis en bureaux au premier trimestre. Le marché est profond côté locataires, étroit côté acheteurs.
En Italie, le rendement prime de Milan s'établit à 4,0 % (Savills, JLL) et la vacance du centre d'affaires et de Porta Nuova avoisine 2 % (Colliers). Colliers mesure pourtant un recul de 32 % de la commercialisation milanaise au premier semestre, à environ 135 000 m², qu'il attribue à la rareté de l'offre de qualité : les entreprises ne trouvent pas, donc ne signent pas. Le record d'investissement semestriel italien, environ 7,4 milliards d'euros en hausse de 38 % selon Colliers, couvre tous les actifs, pas seulement les bureaux.
Dans les deux pays, la solidité décrite concerne d'abord le haut de gamme central. Elle ne dit rien d'un immeuble de seconde main en périphérie de Madrid ou de Milan.
L'Irlande et les Pays-Bas : redressement à Dublin, rareté aux Pays-Bas
À Dublin, la vacance baisse depuis cinq trimestres consécutifs : de 15,9 % au premier trimestre 2025 à 12,2 % au deuxième trimestre 2026 selon JLL, 13,9 % selon Colliers. Knight Frank indique que 77 % des surfaces livrables d'ici la fin 2026 sont déjà précommercialisées. Les cabinets divergent en revanche sur l'activité : Cushman & Wakefield la situe environ 10 % sous sa moyenne de cinq ans au premier semestre, Savills environ 63 % au-dessus. L'écart tient au périmètre, Savills comptant une grande opération pour compte propre de la Ville de Dublin. Le rendement prime a repris le chemin de la baisse, à 4,75 % (Savills).
Aux Pays-Bas, l'offre disponible serait au plus bas depuis vingt-cinq ans, selon Tristan Capital cité par Bisnow, faute de construction récente ; le loyer prime atteint 650 € le m² par an à Amsterdam Zuidas. L'investissement en bureaux atteint environ 985 millions d'euros au premier semestre, en hausse de 66 % sur un an, mais il vient surtout d'investisseurs privés néerlandais. Les institutionnels et le capital international attendent, l'écart de prix entre vendeurs et acheteurs restant large. Peu de transactions, donc peu de prix de référence.
L'immobilier de bureaux allemand est-il en crise ?
Non. Il est dual. Selon JLL, la commercialisation des sept grandes villes atteint 1,35 million de m² au premier semestre 2026, environ 5 % de moins qu'un an plus tôt, Berlin (386 100 m²) et Munich (347 500 m²) représentant plus de la moitié du total. La vacance monte à 8,5 %, contre 7,7 % un an plus tôt, avec 11,8 % à Düsseldorf et 5,0 % à Cologne.
À Francfort, CBRE relève un recul de 57 % de la demande placée au semestre et une vacance de 11,2 %. Dans le même temps, les loyers prime des sept villes progressent d'environ 5 % sur douze mois (JLL) ; celui de Munich atteint 62 € le m² par mois, le plus élevé du pays. Le rendement prime de Berlin reste stable, à 4,60 % (CBRE). CBRE résume la situation des cinq premiers marchés : une demande soutenue pour les surfaces neuves des centres-villes, un stock ancien confronté à des difficultés structurelles.
Vacance et loyers prime montent ensemble. Le haut du marché se raréfie pendant que le reste se vide, et une SCPI investie en Allemagne peut se trouver d'un côté comme de l'autre selon ses immeubles.
Où en est le marché de bureaux en Île-de-France ?
ImmoStat comptabilise 749 951 m² commercialisés en Île-de-France au premier semestre 2026, soit 5 % de moins qu'un an plus tôt et 18 % sous la moyenne des cinq dernières années. L'offre immédiate dépasse 6,5 millions de m², un plus haut historique, en hausse d'environ 10 % sur douze mois selon JLL. Le taux de vacance francilien s'établit à 11,2 %, avec des écarts extrêmes : 25,3 % en Première Couronne Nord, 23,9 % en Péri-Défense, contre 6,8 % dans le quartier central des affaires parisien. Ce dernier chiffre a toutefois franchi la barre des 6 % pour la première fois depuis 2009 (Savills). Le loyer prime parisien se stabilise autour de 1 250 € le m² par an (Cushman & Wakefield ; 1 240 € pour JLL).
Côté valorisation, plusieurs SCPI de bureaux ont vu leur prix de part abaissé à la fin de l'été 2026, après des expertises en recul plus marqué sur ce segment. L'incertitude politique avant la présidentielle de 2027 pèse en outre sur le coût de financement de l'État, Savills notant la remontée de l'OAT à 10 ans à la mi-juillet ; nous avons expliqué pourquoi l'OAT compte plus que la BCE pour les expertises immobilières.
C'est le marché le plus polarisé des huit. Il est aussi celui qui pèse le plus dans les patrimoines des SCPI françaises, et la vacance structurelle de certains immeubles y est un sujet à part entière.
Bruxelles et Helsinki : quand la liquidité devient le risque
À Bruxelles, la commercialisation du premier semestre 2026 est en retrait de 36 % sur un an selon Colliers, à environ 104 000 m². JLL décrit une vacance en hausse à mesure que de grands immeubles rénovés ou neufs se libèrent, et un investissement quasi absent : Cushman & Wakefield ne recense aucune transaction dans les quartiers bruxellois au premier trimestre, puis quatre pour environ 139 millions d'euros au deuxième. Les rendements prime se situent entre 4,75 % (Savills) et 5,00 % (Colliers).
À Helsinki, la vacance de la métropole atteint 18,1 % (JLL), la plus élevée des capitales européennes selon une publication de la Ville d'Helsinki, et même les immeubles de catégorie A affichent environ 10 % (Cushman & Wakefield). Le rendement prime est monté à 5,75 %, et seuls 14 millions d'euros de bureaux ont changé de mains au premier trimestre 2026.
Ici, la difficulté n'est plus seulement cyclique. Dans un marché où presque rien ne s'échange, le risque tient autant à la capacité de vendre un immeuble au prix de son expertise qu'à sa vacance. C'est le risque de liquidité, transposé de la part de SCPI à l'immeuble lui-même.
Comment la hausse de la BCE du 10 septembre modifie-t-elle la lecture des rendements ?
Le 10 septembre 2026, la BCE a relevé ses trois taux directeurs de 25 points de base, portant le taux de la facilité de dépôt à 2,50 % à compter du 16 septembre, après une première hausse à 2,25 % le 11 juin. Savills estime que des taux plus élevés repoussent à 2027 la compression des rendements prime dans la plupart des marchés, quelques villes à forte croissance locative pouvant faire exception. La prochaine réunion de politique monétaire est prévue le 29 octobre 2026.
Quand les taux montent, l'écart entre le rendement immobilier et le taux sans risque se resserre, ce qui explique la sélectivité des acheteurs. Les investisseurs transfrontaliers représentent 36 % de l'activité européenne au premier semestre, la part la plus élevée depuis 2022 selon RCA cité par Savills, et ils privilégient les actifs bien loués, dans les quartiers où les loyers montent. Les immeubles non prime, eux, supportent le coût du financement sans la hausse de loyers observée en haut de marché. C'est là, et pas dans un pays en particulier, que se loge l'essentiel du risque de perte en capital pour un patrimoine de bureaux. Le mécanisme complet, des taux aux expertises puis au prix de part, est décrit dans notre point sur le marché.
Comment lire l'exposition géographique d'une SCPI ?
Les données de marché décrivent surtout des immeubles prime, alors qu'un patrimoine de SCPI comprend aussi des immeubles plus anciens ou périphériques. Le bulletin trimestriel et le rapport annuel d'une société de gestion agréée par l'AMF permettent de vérifier six éléments :
- la répartition par pays et par typologie, en pourcentage de la valeur d'expertise ;
- la localisation des immeubles, centrale ou périphérique ;
- l'âge du bâti et sa performance énergétique ;
- le taux d'occupation financier et sa tendance sur quatre trimestres ;
- la durée résiduelle ferme des baux ;
- la date de la dernière expertise, les valeurs s'ajustant avec retard sur les transactions.
Une SCPI dite « européenne » peut concentrer l'essentiel de ses actifs dans un seul pays, voire dans une seule ville : le mot « Europe » ne dit rien de la diversification réelle. Nous avons détaillé ce qu'il faut savoir des SCPI européennes avant d'investir et notre verdict entre SCPI européennes et françaises pour 2026. Les statistiques agrégées de l'ASPIM et de l'IEIF donnent le point de comparaison du marché, et notre classement des SCPI permet de repérer la répartition géographique de chaque véhicule.
Ce texte a ses limites. Les cabinets ne mesurent ni les mêmes périmètres ni les mêmes périodes : les écarts de vacance à Dublin (12,2 % contre 13,9 %) ou d'activité en témoignent. Certains chiffres reposent sur des publications de courtage, non sur des statistiques officielles, et les données de commercialisation datent du premier semestre. Le Portugal, le Luxembourg, les pays baltes, la Slovaquie, la Croatie ou la Bulgarie, membre de la zone euro depuis le 1er janvier 2026, disposent de peu de données comparables et ne sont pas traités ici. Enfin, il décrit des marchés, pas des SCPI : les publications du troisième trimestre et la réunion de la BCE du 29 octobre peuvent modifier ce constat.
Vous voulez savoir dans quels quartiers, et pas seulement dans quels pays, vos SCPI sont investies ? Prenez rendez-vous avec un conseiller La Centrale des SCPI : 30 minutes, gratuit et sans engagement.
Ce qu'il faut retenir
- Pas de crise généralisée des bureaux en zone euro : vacance moyenne de 9,4 %, loyers prime en hausse de 3,7 % à 4,5 % sur un an, mais une dualisation nette entre immeubles centraux récents et immeubles secondaires.
- Marchés prime tendus : Madrid, Barcelone, Milan, Dublin, avec une offre de qualité rare et des marchés d'investissement étroits.
- Marchés polarisés : Allemagne et Île-de-France, où vacance et loyers prime montent en même temps.
- Tension structurelle : Helsinki, à 18,1 % de vacance et 10 % même en catégorie A.
- Liquidité : à Bruxelles, Helsinki ou Amsterdam, le risque tient autant à la capacité de vendre qu'à la vacance.
- La BCE à 2,50 % repousse la compression des rendements à 2027 (Savills) ; le risque se loge dans les immeubles non prime, quel que soit le pays.
FAQ
Quel est le marché de bureaux le plus sûr de la zone euro en 2026 ?
Pourquoi la vacance et les loyers prime montent-ils en même temps en Allemagne et en France ?
La hausse des taux de la BCE du 10 septembre 2026 va-t-elle faire baisser les prix de l'immobilier de bureaux ?
Une SCPI « européenne » est-elle forcément diversifiée géographiquement ?
Quand ces données seront-elles mises à jour ?
Tout pour réussir votre investissement SCPI
Recevez chaque semaine nos analyses nos offres et les meilleures opportunités d'investissement SCPI