
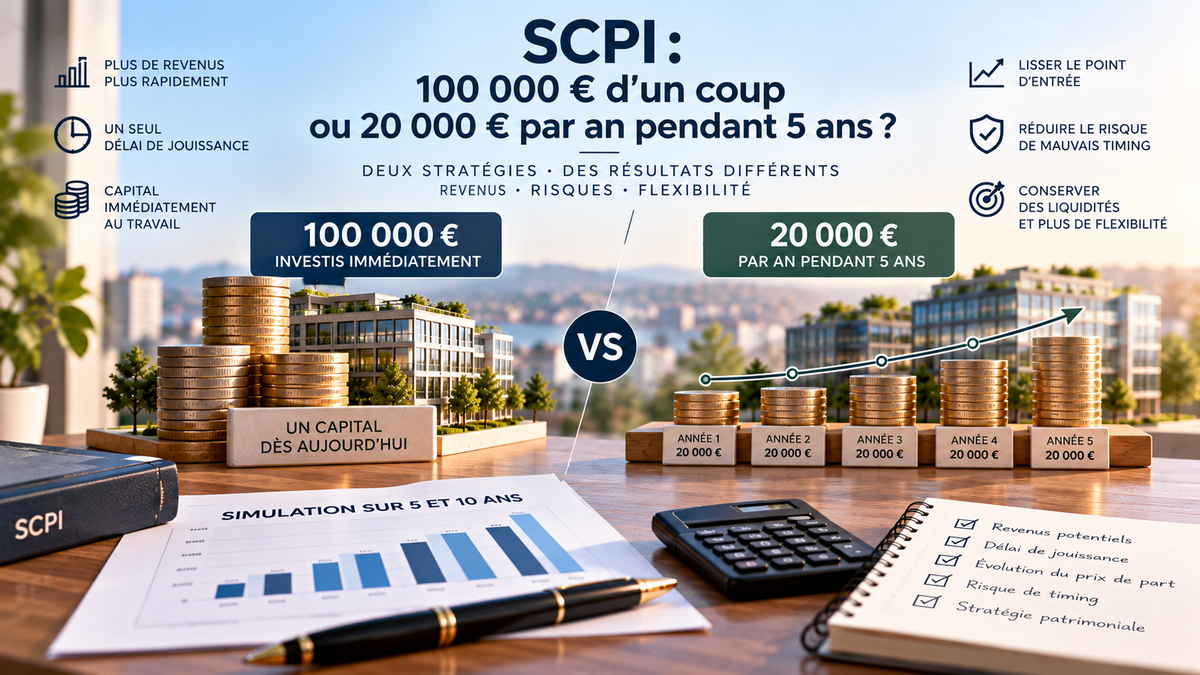
Vaut-il mieux investir 100 000 € immédiatement en SCPI ou placer 20 000 € par an pendant cinq ans ? À rendement et prix de part constants, la souscription immédiate génère davantage de revenus : tout le capital entre en délai de jouissance dès la première année. L'investissement progressif, lui, réduit le risque de mauvais timing et laisse des liquidités disponibles plus longtemps.
Le bon choix dépend donc de l'objectif. Maximiser vite les revenus potentiels, ou étaler son point d'entrée dans le temps.
100 000 € immédiatement ou progressivement : la simulation
Prenons deux investisseurs disposant chacun de 100 000 €.
- Investisseur A : 100 000 € investis immédiatement.
- Investisseur B : 20 000 € investis aujourd'hui, puis 20 000 € de plus chaque année pendant quatre ans.
Pour que la comparaison reste lisible, retenons des hypothèses volontairement simples :
- taux de distribution de 6 % par an, constant pendant 10 ans ;
- prix de part stable ;
- aucune fiscalité ;
- dividendes encaissés, pas réinvestis ;
- délai de jouissance de 5 mois à chaque souscription ;
- capital en attente non rémunéré ;
- frais et conditions de souscription inchangés.
C'est une simulation pédagogique, pas une prévision.
Quel résultat après 5 et 10 ans ?
| 100 000 € immédiatement | 20 000 €/an pendant 5 ans | |
|---|---|---|
| Capital total investi | 100 000 € | 100 000 € |
| Capital investi en SCPI dès l'année 1 | 100 000 € | 20 000 € |
| Revenus théoriques en année pleine, une fois en jouissance | 6 000 € | de 1 200 à 6 000 € |
| Revenus cumulés sur 5 ans (1) | ≈ 27 500 € | ≈ 15 500 € |
| Revenus cumulés sur 10 ans (1) | ≈ 57 500 € | ≈ 45 500 € |
| Valeur théorique des parts après 10 ans (2) | 100 000 € | 100 000 € |
| Total parts + revenus | ≈ 157 500 € | ≈ 145 500 € |
(1) Ordres de grandeur calculés avec les hypothèses ci-dessus, sans rémunération du capital en attente.
(2) Valeur au prix de souscription. En cas de revente, l'associé perçoit la valeur de retrait, diminuée des frais de souscription : ce point touche les deux stratégies de la même manière.
Dans ce scénario, investir immédiatement produit environ 12 000 € de revenus supplémentaires sur dix ans.
Le calcul se refait à la main. L'investisseur A perçoit 3 500 € la première année (sept mois de jouissance à 500 €), puis 6 000 € par an. Chez l'investisseur B, chaque tranche de 20 000 € rapporte 100 € par mois une fois en jouissance. Mais les deuxième, troisième, quatrième et cinquième tranches restent hors SCPI pendant un, deux, trois et quatre ans. C'est tout l'écart.
Pourquoi investir 100 000 € immédiatement peut rapporter davantage ?
Le capital travaille plus longtemps. Voilà tout.
Avec 100 000 € placés d'emblée à un taux de distribution théorique de 6 %, l'investisseur expose la totalité de son capital à 6 000 € de distribution annuelle potentielle, dès la fin du délai de jouissance. En investissement progressif, seuls 20 000 € sont placés au départ : 40 000 € au bout d'un an, 60 000 € au bout de deux, et il faut attendre la cinquième tranche pour que les 100 000 € soient investis.
À performance identique, entrer plus tôt est donc mathématiquement favorable.
Le délai de jouissance pénalise-t-il l'investissement progressif ?
Oui, toutes choses égales par ailleurs.
Selon les conditions de la SCPI, chaque nouvelle souscription peut déclencher son propre délai de jouissance. Avec cinq souscriptions successives, l'investisseur subit cinq périodes de carence, une par tranche. Celui qui investit 100 000 € en une fois ne la subit qu'une seule fois, sur l'ensemble de son capital.
C'est une différence importante entre le DCA pratiqué sur les marchés financiers, où une somme investie travaille dès le lendemain, et l'investissement progressif en SCPI. Le versement programmé en SCPI obéit à la même mécanique.
Mais que se passe-t-il si le prix des SCPI baisse ?
C'est précisément là que l'investissement progressif peut reprendre l'avantage.
Imaginons une SCPI dont la part vaut 200 € aujourd'hui et tombe à 180 € dans deux ans. L'investisseur A détient 500 parts achetées à 200 € : leur valeur est ramenée à 90 000 €. L'investisseur B, lui, consacre ses tranches suivantes à des parts proposées à 180 €. Avec 20 000 €, il obtient 111 parts au lieu de 100. Il peut aussi se tourner vers d'autres SCPI devenues plus attractives entre-temps.
Fractionner permet donc de lisser ses points d'entrée et de garder une capacité d'adaptation.
L'inverse est tout aussi vrai. Si le prix des parts augmente pendant cinq ans, l'investisseur progressif achète de plus en plus cher, et c'est lui qui se retrouve désavantagé.
Le capital en attente ne doit pas être oublié
Notre simulation suppose que les sommes non encore investies ne rapportent rien. C'est volontairement conservateur.
En pratique, l'investisseur progressif peut placer temporairement les 80 000 €, puis 60 000 €, 40 000 € et 20 000 € restants sur des supports liquides rémunérés. Les intérêts perçus réduisent une partie de l'écart avec l'investissement immédiat. À 2 % net par an, par exemple, ces sommes en attente rapporteraient de l'ordre de 4 000 € sur les quatre ans : l'écart de 12 000 € se resserre, il ne disparaît pas.
La vraie comparaison n'oppose donc pas « SCPI maintenant » et « SCPI plus tard ». Elle met en balance le rendement potentiel de la SCPI aujourd'hui avec deux choses : le rendement net du placement d'attente, et la possibilité d'investir plus tard à de meilleures conditions.
Une troisième stratégie : investir en plusieurs fois sur une période courte
Rien n'oblige à choisir entre 100 000 € aujourd'hui et cinq années d'attente. Une solution intermédiaire consiste par exemple à investir :
- 40 000 € immédiatement ;
- 30 000 € dans six mois ;
- 30 000 € dans douze mois.
La plus grande partie du capital se met rapidement au travail, et une poche reste disponible pour saisir une opportunité ou ajuster l'allocation. L'investisseur peut au passage varier les dates d'entrée et les SCPI retenues.
Faut-il investir progressivement pour diversifier davantage ?
Cela peut aider. Le marché des SCPI bouge vite : nouvelles SCPI, révisions de prix de part, changements de stratégie, nouvelles acquisitions, taux de distribution qui évoluent. Investir 20 000 € chaque année oblige à réexaminer le marché avant chaque tranche.
Mais rien n'empêche de répartir immédiatement 100 000 € entre plusieurs SCPI (combien de lignes, et lesquelles). Le rythme d'investissement et la diversification sont deux sujets distincts.
Quelle stratégie choisir avec 100 000 € en 2026 ?
Si les 100 000 € sont déjà disponibles, que la part de SCPI est adaptée au reste du patrimoine et que l'objectif est de maximiser les revenus potentiels, investir immédiatement garde un avantage mathématique : plus de capital travaille plus longtemps.
Investir progressivement se défend pour qui veut conserver des liquidités, limiter le risque de timing ou réévaluer régulièrement les opportunités. Et la voie intermédiaire permet souvent de concilier les deux. Pour situer les SCPI dans une allocation complète, voyez aussi où placer 100 000 € en 2026.
Quelle que soit la stratégie, une SCPI reste un placement immobilier de long terme, à envisager sur huit à dix ans au minimum, qui comporte un risque de perte en capital et un risque de liquidité. La question utile n'est donc pas seulement « maintenant ou plus tard ? ». C'est plutôt : quel rendement potentiel abandonne-t-on en attendant, et quel avantage espère-t-on obtenir en échange ?
Vous disposez d'un capital à placer et hésitez sur le rythme ? Prenez rendez-vous avec un consultant La Centrale des SCPI : 30 minutes, gratuit et sans engagement.
FAQ
Vaut-il mieux investir en SCPI en une fois ou progressivement ?
Combien rapporte de plus un investissement immédiat de 100 000 € ?
Le délai de jouissance s'applique-t-il à chaque nouvelle souscription ?
Investir progressivement protège-t-il d'une baisse du prix des parts ?
Tout pour réussir votre investissement SCPI
Recevez chaque semaine nos analyses nos offres et les meilleures opportunités d'investissement SCPI