
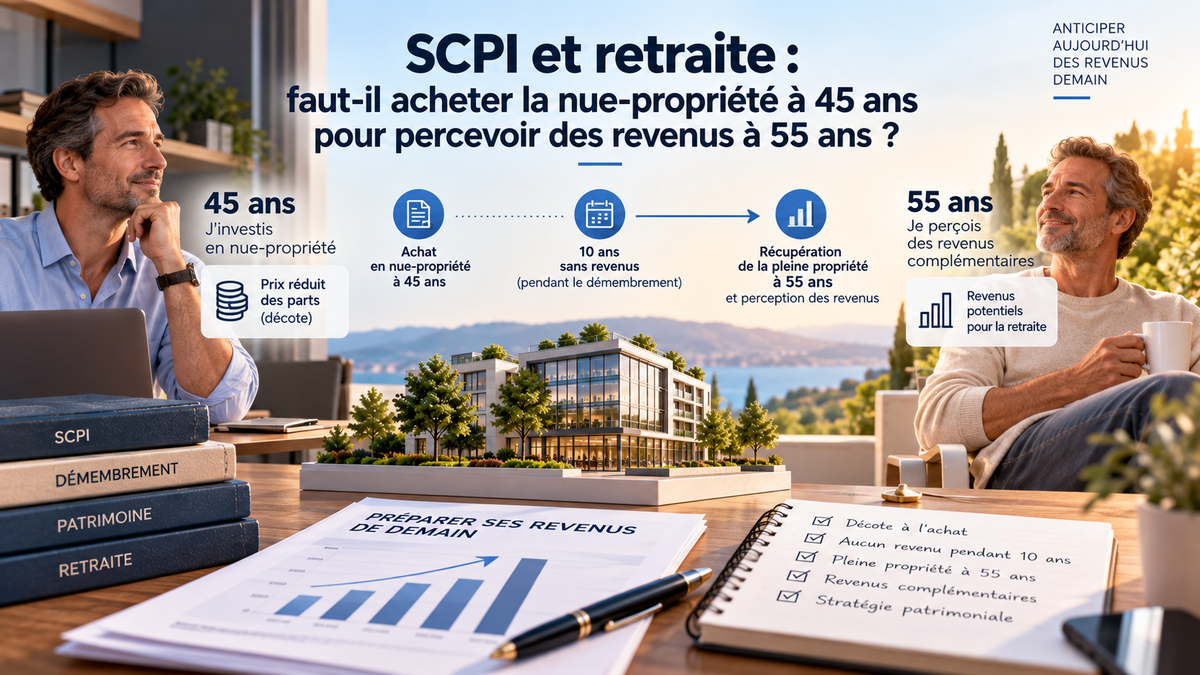
Acheter des parts de SCPI en nue-propriété à 45 ans pour en récupérer la pleine propriété à 55 ans permet de préparer des revenus complémentaires futurs. La contrepartie est simple : aucun dividende pendant les dix premières années.
L'investisseur achète ses parts avec une décote, liée au démembrement temporaire. À l'échéance, il récupère automatiquement la pleine propriété.
Cette stratégie parle surtout à une personne qui dispose de revenus confortables à 45 ans et qui veut préparer une baisse d'activité, ou un départ progressif à la retraite, à partir de 55 ou 60 ans. À condition d'accepter de ne rien percevoir pendant toute la durée du démembrement.
Comment fonctionne la nue-propriété de SCPI ?
Le démembrement sépare temporairement la propriété des parts entre deux investisseurs.
Le nu-propriétaire achète les parts avec une décote. Il ne perçoit pas les dividendes.
L'usufruitier paie une fraction du prix des parts et encaisse les revenus pendant la durée prévue.
À l'échéance, par exemple au bout de dix ans, le démembrement prend fin. Le nu-propriétaire récupère alors la pleine propriété des parts, sans démarche ni versement complémentaire, et perçoit les distributions suivantes de la SCPI.
La durée se choisit à la souscription. Dans sa synthèse de contrôles publiée en mars 2024, l'AMF indique qu'elle peut aller de 3 à 20 ans, avec une moyenne de 8 ans sur les souscriptions qu'elle a examinées. Pour le détail des clés de répartition et des deux rôles, voir notre guide du démembrement temporaire et notre dossier démembrement de SCPI 2026.
Pourquoi acheter la nue-propriété à 45 ans ?
Tout repose sur le décalage entre deux moments de la vie.
À 45 ans, beaucoup d'investisseurs sont au sommet de leur carrière. Des revenus immobiliers supplémentaires ne leur servent à rien dans l'immédiat, et ils alourdiraient leur impôt.
À 55 ans, la situation peut avoir changé : passage à temps partiel, reconversion, préparation de la retraite, envie de revenus complémentaires.
La nue-propriété revient donc à renoncer aux revenus d'aujourd'hui, en échange d'un prix d'acquisition réduit et de revenus potentiels demain. Avec une durée de dix ans, la fin du démembrement tombe à l'âge visé.
Simulation : 100 000 € investis à 45 ans
Prenons un exemple volontairement simplifié.
Hypothèses
- âge de l'investisseur : 45 ans ;
- capital disponible : 100 000 € ;
- durée du démembrement : 10 ans ;
- clé de nue-propriété hypothétique : 65 % ;
- prix des parts supposé stable pendant 10 ans ;
- taux de distribution hypothétique à 55 ans : 6 % par an ;
- pas de frais supplémentaires, pas de réinvestissement ;
- calcul avant fiscalité à partir de 55 ans.
La clé de 65 % est une hypothèse pédagogique : chaque SCPI fixe ses propres clés de démembrement, selon la durée.
| Étape | Montant |
|---|---|
| Capital investi à 45 ans | 100 000 € |
| Clé de nue-propriété (hypothèse) | 65 % |
| Valeur en pleine propriété des parts acquises | 153 846 € |
| Dividendes perçus pendant 10 ans | 0 € |
| Impôt sur le revenu dû sur ces parts pendant 10 ans | 0 € |
| Taux de distribution supposé à 55 ans | 6 % |
| Revenus potentiels à partir de 55 ans | 9 231 € par an, soit environ 769 € par mois avant fiscalité |
Avec ces hypothèses, 100 000 € investis à 45 ans permettraient de détenir à 55 ans l'équivalent de 153 846 € de parts en pleine propriété. À 6 % de distribution, elles généreraient en théorie 9 231 € par an.
Le 6 % reste une hypothèse. À titre de repère, le taux de distribution moyen des SCPI s'est établi à 4,91 % en 2025 selon l'ASPIM : appliqué aux mêmes parts, il donnerait environ 7 554 € par an, soit 629 € par mois avant fiscalité.
La décote de 35 % représente-t-elle un rendement garanti ?
Non. Et c'est la distinction à ne pas manquer.
L'investisseur ne transforme pas automatiquement 100 000 € en 153 846 € de capital garanti. Il acquiert dès l'origine un nombre de parts qui correspond à cette valeur en pleine propriété, mais leur prix peut évoluer pendant dix ans.
Si ce prix augmente de 10 %, les parts représenteraient environ 169 231 € à l'échéance. S'il baisse de 20 %, elles ne vaudraient plus qu'environ 123 077 €.
Le démembrement ne supprime donc en rien le risque de perte en capital propre aux SCPI.
Quelle fiscalité pendant les dix années de nue-propriété ?
Pendant le démembrement, le nu-propriétaire ne perçoit pas les revenus distribués par les parts. Il n'a donc rien à déclarer à ce titre.
Côté IFI, l'article 968 du Code général des impôts prévoit en principe que les biens démembrés sont compris dans le patrimoine taxable de l'usufruitier, pour leur valeur en pleine propriété, sauf exceptions prévues par le texte. Dans le schéma classique d'un démembrement temporaire de parts de SCPI, l'AMF range d'ailleurs parmi les intérêts de la nue-propriété le fait de « ne pas être assujetti à l'IFI au titre de cet investissement pendant la durée du démembrement ».
À la fin du démembrement, la reconstitution de la pleine propriété ne déclenche pas en elle-même d'imposition pour le nu-propriétaire.
Une fois la pleine propriété récupérée, la fiscalité habituelle s'applique de nouveau : impôt sur les revenus distribués et, le cas échéant, IFI, selon votre situation et la composition du patrimoine de la SCPI.
Quels sont les risques d'une nue-propriété de SCPI ?
La stratégie a plusieurs contraintes, qu'il vaut mieux regarder en face avant de signer.
Aucun revenu pendant dix ans. Le capital placé ne doit pas servir à financer les dépenses courantes.
Une liquidité limitée. Revendre la seule nue-propriété avant l'échéance peut être difficile : il faut trouver un acquéreur, et le prix obtenu n'est pas garanti.
Une baisse possible du prix des parts. La valeur récupérée à 55 ans n'est jamais garantie.
Des dividendes qui peuvent changer. Une SCPI qui distribue 6 % aujourd'hui peut distribuer davantage, ou beaucoup moins, dans dix ans.
Sur une période aussi longue, la fiscalité elle-même peut aussi évoluer.
Nue-propriété à 45 ans : une bonne stratégie pour préparer sa retraite ?
Elle est cohérente quand l'investisseur n'a pas besoin de revenus aujourd'hui mais veut en disposer à une date connue. Acheter à 45 ans avec un démembrement de dix ans fait coïncider le retour de la pleine propriété avec vos 55 ans.
Raisonner sur la seule décote serait une erreur. Le choix des SCPI reste déterminant : diversification, valeur de reconstitution, qualité du patrimoine, endettement, liquidité, capacité à maintenir les distributions. Pour comparer les SCPI sur ces critères, notre sélection de SCPI et le guide de préparation à la retraite sont un bon point de départ.
La vraie question n'est donc pas seulement « combien puis-je économiser en achetant la nue-propriété ? », mais « quelles SCPI ai-je envie de détenir en pleine propriété dans dix ans ? ».
Un consultant de La Centrale des SCPI peut vous aider à y répondre. Gratuitement : prenez rendez-vous.
FAQ
Combien peut rapporter 100 000 € investis en nue-propriété de SCPI à 45 ans ?
Faut-il payer l'IFI sur des parts de SCPI détenues en nue-propriété ?
Quelle durée de démembrement choisir pour préparer sa retraite ?
Peut-on revendre la nue-propriété avant la fin du démembrement ?
Tout pour réussir votre investissement SCPI
Recevez chaque semaine nos analyses nos offres et les meilleures opportunités d'investissement SCPI