
Données du bulletin trimestriel arrêtées au 30 septembre 2026.
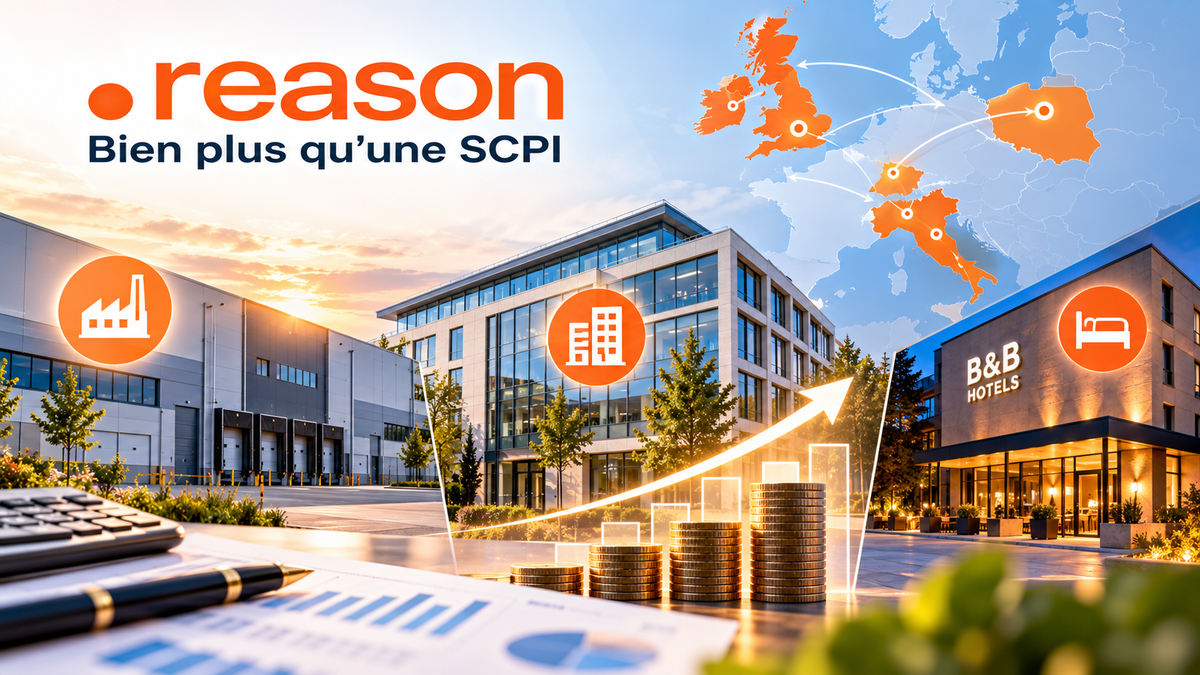
Quatre immeubles de plus en un trimestre, et deux pays de plus sur la carte. La SCPI Reason, gérée par MNK Partners, est entrée en Pologne et en Italie au troisième trimestre 2026, a renforcé ses positions au Royaume-Uni et porte désormais un patrimoine valorisé 74,2 millions d'euros.
Le bulletin affiche aussi un taux d'occupation financier de 100 %, une collecte nette de 14,9 millions d'euros et un prix de part relevé à 1,03 € depuis le 1er août. Lancée en octobre 2024, Reason construit un portefeuille diversifié dans les pays de l'OCDE. Les caractéristiques complètes du fonds, ses frais et notre analyse sont réunis sur la fiche de la SCPI Reason ; cet article se concentre sur ce qui a changé ce trimestre.
SCPI Reason : les chiffres clés du 3e trimestre 2026
Au 30 septembre 2026, le bulletin trimestriel de Reason fait état des indicateurs suivants.
| Indicateur | Au 30/09/2026 |
|---|---|
| Capitalisation | 67,7 M€ |
| Valeur du patrimoine immobilier | 74,2 M€ |
| Nombre d'immeubles | 18 |
| Nombre de pays | 8 |
| Nombre de locataires | 28 |
| Taux d'occupation financier (TOF) | 100 % |
| Durée ferme résiduelle des baux | 9,92 ans |
| Rendement immobilier à l'acquisition (AEM) du portefeuille | 8,4 % |
| Collecte nette du trimestre | 14,9 M€ |
| Taux d'endettement | 20,1 % |
| Prix de souscription | 1,03 € |
Le portefeuille est passé de 14 à 18 actifs en trois mois. Il s'étend maintenant sur huit pays européens.
Un point de lecture, parce que la confusion est fréquente : les 8,4 % sont un rendement immobilier calculé sur le prix d'achat acte en main des immeubles. Ce n'est pas le taux de distribution versé aux associés, qui intègre les frais de gestion, la fiscalité étrangère et le rythme de collecte.
Quatre nouvelles acquisitions en Pologne, au Royaume-Uni et en Italie
Pologne : un premier site industriel à Lubin
Reason a ouvert le trimestre, le 3 juillet, par sa première acquisition polonaise : un complexe industriel et logistique de 3 953 m² à Lubin, près de Wrocław.
Prix acte en main : 2,7 millions d'euros, pour un rendement à l'acquisition de 8,9 %. Le site est entièrement loué pour dix ans fermes à SF-Filter, filiale d'un groupe suisse spécialisé dans la filtration, qui en a fait son centre de distribution pour l'Europe centrale et orientale.
Royaume-Uni : des bureaux à Langley, à 9,8 %
Le 15 septembre, la SCPI a acheté un immeuble de bureaux rénové de 1 945 m² à Langley, à l'ouest de Londres, près d'Heathrow et de l'Elizabeth Line.
Cinq locataires l'occupent en totalité. Ils viennent de l'éducation, de la technologie et des infrastructures aéroportuaires. L'opération représente 6,8 millions d'euros pour un rendement à l'acquisition de 9,8 %, avec une durée ferme résiduelle des baux de 7,2 ans.
Italie : deux hôtels loués à B&B Hotels
Dernière opération du trimestre, signée le 29 septembre : l'entrée de Reason en Italie, avec deux hôtels du Piémont situés à Cherasco (trois étoiles, 84 chambres) et à Mondovì (quatre étoiles, 81 chambres).
Les deux établissements sont loués à B&B Hotels, qui exploite plus de 770 hôtels économiques en Europe. Montant investi : 5,6 millions d'euros, à 8,2 %. Surtout, le bail court encore 17,9 ans fermes, ce qui donne sur ces deux actifs une visibilité contractuelle rare dans un portefeuille dont la moyenne tourne autour de dix ans.
Un taux d'occupation de 100 % et des baux de près de dix ans
Au 30 septembre 2026, les taux d'occupation financier et physique de Reason sont tous deux de 100 %. Toutes les surfaces sont louées.
La durée ferme résiduelle moyenne des baux atteint 9,92 ans, contre 9,81 ans trois mois plus tôt. Plus cette durée est longue, plus les loyers futurs sont sécurisés contractuellement : c'est l'indicateur que nous détaillons dans notre article sur la durée ferme des baux (WALB).
Reste que Reason est jeune. Avec 18 immeubles et 28 locataires, le départ ou la défaillance d'un occupant important pèserait nettement plus que dans une SCPI de plusieurs centaines de millions d'euros. Ses trois premiers locataires pèsent chacun entre 8 et 9 % des loyers.
Un prix de part porté à 1,03 € le 1er août 2026
MNK Partners a relevé le prix de souscription de Reason le 1er août 2026, de 1,01 € à 1,03 €. La société de gestion chiffre la hausse à 1,82 % (communiquée arrondie à 2 %), les prix affichés étant arrondis au centime.
C'est la deuxième revalorisation depuis le lancement, après celle de fin décembre 2025. Selon MNK Partners, la progression cumulée atteint 3 % depuis la création du fonds, et la hausse rapproche la valeur de part de sa valeur de reconstitution, qui s'établissait à 1,06 € au 30 juin 2026. Nous avions détaillé cette décision dans notre article sur les revalorisations d'août 2026.
L'écart avec la valeur de reconstitution ne constitue pas une plus-value acquise. La valeur de reconstitution comme le prix de part peuvent baisser.
Quels dividendes pour Reason en 2026 ?
Pour mémoire, Reason avait affiché en 2025 :
- un taux de distribution brut de fiscalité de 12,90 % ;
- une performance globale annuelle de 13,90 %, qui ajoute la revalorisation du prix de part ;
- un taux de distribution net estimé de 10,30 %, selon les hypothèses fiscales de la société de gestion.
Ces chiffres se lisent avec prudence. 2025 était le premier exercice complet du fonds, qui a profité de l'effet du délai de jouissance propre aux SCPI en phase de lancement.
Au troisième trimestre 2026, le dividende brut s'établit à 5,56 € pour 200 parts, au même niveau qu'au deuxième trimestre (5,56 €), après 5,82 € au premier trimestre. Le dividende net de fiscalité étrangère ressort à 4,36 € pour 200 parts, contre 4,37 € au trimestre précédent. Le net est calculé par MNK Partners sur un taux effectif moyen de 21,5 %, qui intègre les retenues à la source dans les pays d'investissement ; ce n'est pas un taux forfaitaire français. La mécanique est expliquée dans notre guide sur la fiscalité des SCPI européennes.
Ces montants trimestriels ne suffisent pas à déduire le taux de distribution 2026, qui ne sera connu qu'à la clôture de l'exercice. MNK Partners vise un taux de distribution supérieur à 6 % par an sur la durée de placement recommandée de 8 ans, et un TRI de 7 % sur huit ans. Ces objectifs ne sont pas garantis, et les performances passées ne préjugent pas des performances futures.
Une collecte de 14,9 millions d'euros sur le trimestre
14,9 millions d'euros de collecte nette. Sur le trimestre, Reason a accueilli 633 nouveaux associés, ce qui porte leur nombre à 3 049, et sa capitalisation atteint 67,7 millions d'euros au 30 septembre.
Aucune part n'était en attente de retrait à la clôture du trimestre.
L'argent qui entre doit être investi. Une collecte soutenue oblige la société de gestion à trouver, trimestre après trimestre, des immeubles assez rentables pour ne pas diluer le rendement des associés existants. MNK Partners indique ajuster sa collecte à son pipeline d'acquisitions.
Une diversification européenne encore dominée par le Royaume-Uni
Après ces acquisitions, Reason détient des immeubles dans huit pays : Royaume-Uni, Pays-Bas, Irlande, Italie, République tchèque, Portugal, Pologne et Belgique.
Le Royaume-Uni reste le premier marché, avec 51,7 % de la valeur du patrimoine (56,5 % au 30 juin). Viennent ensuite les Pays-Bas (14,1 %) et l'Irlande (9,7 %).
Côté secteurs, l'industriel pèse environ 43 % du patrimoine en valeur, les bureaux environ 36 % et l'hôtellerie 14 %. Le solde se partage entre éducation et commerce.
La part britannique baisse à mesure que le fonds grandit, mais elle reste majoritaire. Elle expose les associés aux variations de la livre sterling face à l'euro.
Le label ISR reconduit en 2026
Reason a obtenu le label ISR immobilier le 10 février 2025. Il a été reconduit pour un an en mars 2026.
MNK Partners revendique une approche « best-in-progress » : acheter des immeubles dont les caractéristiques environnementales, sociales et de gouvernance peuvent progresser, puis les améliorer pendant la détention. Le label renseigne sur la démarche de gestion. Il ne garantit ni la performance financière ni l'absence de risques immobiliers.
Quelles perspectives au 4e trimestre 2026 ?
Selon le bulletin, un actif industriel situé au Royaume-Uni était sous exclusivité à la date de publication. MNK Partners dit aussi étudier des opportunités hors d'Europe, puisque le mandat de Reason couvre l'ensemble des pays de l'OCDE.
Une exclusivité n'est pas une acquisition. Tant que l'acte n'est pas signé, ces opérations restent des projets.
Faut-il s'intéresser à la SCPI Reason fin 2026 ?
Le troisième trimestre confirme une croissance rapide : quatre immeubles de plus, deux nouveaux pays, un patrimoine de 74,2 millions d'euros entièrement loué, et des baux longs dont l'hôtellerie italienne tire la moyenne vers le haut.
La revalorisation du prix de part et les rendements à l'acquisition affichés méritent d'être suivis sur plusieurs trimestres. Les points de vigilance, eux, n'ont pas changé : un fonds encore jeune, plus de la moitié du patrimoine au Royaume-Uni avec le risque de change qui va avec, un endettement de 20,1 %, des frais de souscription de 12 % TTI qui imposent un horizon long, et un risque de perte en capital comme de liquidité, communs à toutes les SCPI.
Si vous envisagez Reason, la question utile est sa place dans votre patrimoine, à côté de SCPI plus anciennes et plus mutualisées. Vous pouvez comparer les SCPI ou échanger avec un de nos consultants pour en parler.
FAQ
Quelles acquisitions la SCPI Reason a-t-elle réalisées au 3e trimestre 2026 ?
Quel dividende la SCPI Reason a-t-elle versé au 3e trimestre 2026 ?
La SCPI Reason a-t-elle recours à l'endettement ?
Y a-t-il des parts de Reason en attente de retrait ?
Tout pour réussir votre investissement SCPI
Recevez chaque semaine nos analyses nos offres et les meilleures opportunités d'investissement SCPI