
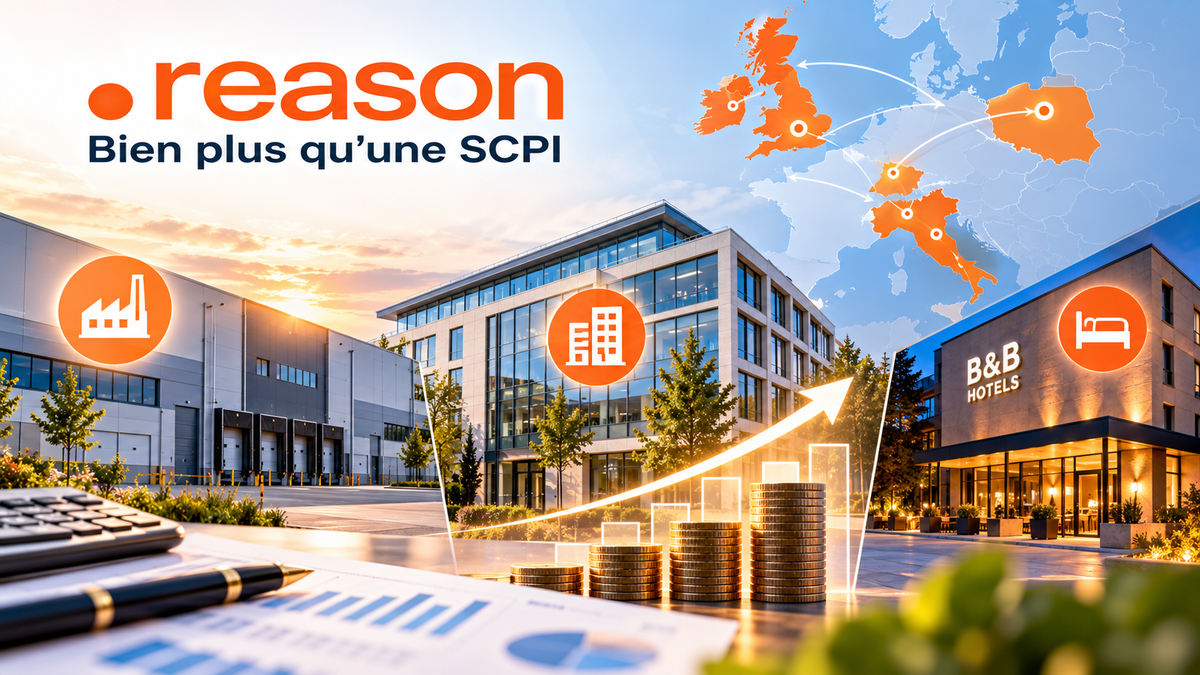
Lancée en octobre 2024, la SCPI Reason détient 18 actifs dans huit pays au 30 septembre 2026. Elle est entrée en Pologne et en Italie au troisième trimestre, et son prix de part a été relevé pour la deuxième fois.
Rythme des acquisitions, prix de part, fiscalité étrangère, risques, rôle du modèle quantitatif : nous avons posé cinq questions à Mansour Khalifé, Président de MNK Partners.
Sous chacune de ses réponses, quelques repères tirés du bulletin trimestriel.
Reason au 30 septembre 2026
| Indicateur | Au 30/09/2026 |
|---|---|
| Capitalisation | 67,7 M€ |
| Valeur du patrimoine | 74,2 M€ |
| Patrimoine | 18 actifs, huit pays |
| Locataires | 28 |
| Taux d'occupation financier | 100 % |
| Durée ferme moyenne des baux | 9,92 ans |
| Taux d'endettement | 20,1 % |
| Prix de souscription (depuis le 01/08/2026) | 1,03 € |
| Valeur de reconstitution (au 30/06/2026) | 1,06 € |
| Valeur de retrait (depuis le 01/08/2026) | 0,91 € |
Le détail du trimestre (acquisitions, dividende, liquidité) figure dans notre article sur le bulletin de Reason au T3 2026. Ces chiffres décrivent le passé et ne préjugent pas des résultats futurs. Comme toute SCPI, Reason comporte un risque de perte en capital et un risque de liquidité, sans garantie sur les revenus. La durée de placement recommandée est de huit ans.
Pourquoi Reason accélère-t-elle ses acquisitions ?
Lionel Benhamou — Au fil des derniers trimestres, Reason a accéléré son rythme d'acquisitions avec plusieurs opérations d'envergure — de l'entrée au Portugal (Torres Vedras) au 2ᵉ trimestre jusqu'aux récentes implantations en Italie et en Pologne, portant le portefeuille à 18 actifs répartis dans 8 pays au troisième trimestre 2026. Qu'est-ce qui a déclenché cette dynamique, et comment choisissez-vous ces nouvelles géographies ?
Mansour Khalifé — Ce rythme d'acquisition s'explique par la conjonction de deux facteurs concrets : une dynamique de collecte soutenue et la concrétisation d'un pipeline d'opportunités mûr, que nos lignes de tirage et notre sélectivité nous permettent d'exécuter rapidement dès que nos critères sont validés. Notre discipline reste la même : investir la collecte sans délai pour éviter que la trésorerie oisive ne vienne diluer le rendement de nos associés.
Le choix d'élargir le portefeuille de Reason à de nouvelles géographies au sein de la zone OCDE (à l'instar du Portugal, puis plus récemment de la Pologne et de l'Italie au troisième trimestre) répond à une volonté de diversification sur des marchés offrant un couple rendement/risque très compétitif.
Au Portugal, nous avons acquis un ensemble industriel et administratif situé dans la région de Lisbonne (Torres Vedras), offrant un taux de rendement AEM de 7,7 %, assorti d'un bail ferme de près de 10 ans signé avec Glory Global Solutions Portugal, filiale du groupe japonais Glory (spécialisé dans l'automatisation des transactions monétaires).
En Pologne, nous avons fait notre entrée à Lubin avec un complexe logistique et industriel offrant un rendement AEM de 8,9 %, loué pour 10 ans fermes à SF-Filter.
En Italie, nous nous sommes implantés sur le marché hôtelier avec deux établissements dans le Piémont (Cherasco et Mondovì) loués pour 17,9 ans fermes à B&B Hotels, générant un rendement AEM de 8,2 %.
En résumé, ces pays entrent dans le portefeuille parce que les actifs y réunissent exactement ce que nous cherchons pour Reason : une diversification internationale créatrice de valeur, un rendement élevé dès le premier jour et une lisibilité locative sur le long terme auprès de grands groupes internationaux.
Repères. Le rendement AEM rapporte les loyers au prix d'acquisition acte en main d'un immeuble : ce n'est ni le dividende ni le rendement de l'associé. La collecte nette du trimestre atteint 14,9 M€. Quatre actifs sont entrés en portefeuille, à savoir l'immeuble de Lubin (2,7 M€), les deux hôtels italiens (5,6 M€) et un immeuble de bureaux à Langley, au Royaume-Uni (6,8 M€, rendement AEM de 9,8 %).
Pourquoi le prix de part de Reason augmente-t-il ?
Lionel Benhamou — Le prix de part est passé de 1,01 € à 1,03 € au 1ᵉʳ août 2026 — une deuxième hausse en moins d'un an, alors que de nombreuses SCPI du marché ont baissé leur prix depuis 2023. Comment expliquez-vous cette trajectoire à contre-courant, et quelle marge reste-t-il avant la valeur de reconstitution ?
Mansour Khalifé — Cette évolution s'explique par le recalcul semestriel de la valeur de reconstitution de notre patrimoine, qui s'établit à 1,06€ par part au 30 juin 2026. Moins de deux ans après le lancement de Reason, cette deuxième revalorisation consécutive (+2% au 31 juillet 2026 après +1% au 31 décembre 2025) reflète la progression de notre patrimoine (14 actifs acquis à un taux de rendement moyen de 8,2% AEM au 30 juin 2026) et la solidité de nos flux locatifs.
À 1,03 €, le prix de part se situe exactement 2,8% sous la valeur de reconstitution (1,06€), soit un écart de 3 centimes. Cela s'inscrit pleinement dans notre politique de valorisation : maintenir le prix de souscription dans un tunnel resserré de l'ordre de 3% par rapport à la valeur de reconstitution. Les expertises immobilières étant réalisées tous les six mois, nous préférons ajuster le prix progressivement à chaque recalcul semestriel, à la hausse comme à la baisse : corriger souvent et peu, plutôt que rarement et beaucoup. Cet ajustement permet d'aligner le prix sur la valeur réelle du patrimoine tout en protégeant nos associés d'une dilution ou de corrections brutales.
Repères. La hausse s'applique depuis le 1er août 2026 : le bulletin du troisième trimestre la chiffre à 1,82 %, arrondie à 2 %. Le prix de souscription n'est pas le prix de sortie : la valeur de retrait, celle que perçoit l'associé qui demande le retrait de ses parts, s'établit à 0,91 €. Nous revenons sur les ajustements du marché dans notre article sur les baisses de prix de part depuis 2023.
Comment lire la fiscalité étrangère du dividende ?
Lionel Benhamou — Sur le dernier trimestre, le dividende brut versé se retrouve amputé de plus de 20 % une fois la fiscalité étrangère retranchée. Comment un investisseur doit-il lire cet écart, et est-il amené à se stabiliser ou à s'accentuer à mesure que le patrimoine se diversifie dans de nouveaux pays ?
Mansour Khalifé — Il est exact qu'au dernier trimestre, le dividende brut perçoit une retenue à la source supérieure à 20%. Cet écart s'explique directement par l'impôt prélevé par les administrations fiscales des pays européens où sont situés nos actifs (Royaume-Uni, Irlande, Pays-Bas, Belgique, République tchèque, Portugal, Pologne).
Pour analyser correctement ce montant, l'investisseur doit prendre en compte le traitement fiscal global. Grâce aux conventions fiscales internationales, ces prélèvements à la source donnent droit en France à un crédit d'impôt ou à un mécanisme d'exonération avec taux effectif. De plus, selon la situation individuelle de chaque associé, les revenus fonciers de source étrangère perçus par des résidents fiscaux français ne sont pas soumis aux prélèvements sociaux français (CSG/CRDS au taux de 17,2%).
L'impact fiscal effectif dépend donc du profil propre à chaque épargnant. L'évolution du taux de retenue globale dépendra directement de la répartition géographique future du portefeuille au fil des nouvelles acquisitions dans la zone OCDE.
Repères. Au troisième trimestre, le dividende pour 200 parts s'établit à 5,56 € brut et 4,36 € net. Le bulletin calcule ce net sur un taux effectif moyen de 21,5 %, retenues à la source incluses, qui ne constitue pas un taux forfaitaire français. Les hôtels italiens, absents de la liste ci-dessus, ont été acquis le 29 septembre. Le mécanisme est détaillé dans notre article sur la fiscalité des SCPI européennes.
Quels risques la société de gestion surveille-t-elle ?
Lionel Benhamou — Avec un TOF de 100 % sur 18 actifs et un endettement de 20,1 % (chiffres au 30/09/2026), les indicateurs sont très favorables pour un véhicule lancé fin 2024. Quel est le principal risque que vous surveillez à ce stade — collecte, concentration locative, change — et qu'est-ce qui pourrait faire dévier cette trajectoire ?
Mansour Khalifé — Au lancement de Reason, nous avions identifié de nombreuses opportunités sur le marché britannique, ce qui a naturellement orienté nos premiers investissements. Aujourd'hui, avec l'ouverture de nouveaux pays, la part de nos loyers provenant du Royaume-Uni baisse progressivement, illustrant une répartition de plus en plus équilibrée en fonction des loyers à travers nos différentes géographies. Concernant le risque de change sur la livre sterling, nous appliquons une couverture systématique sur nos financements bancaires en devises, complétée d'une gestion active et d'un suivi au cas par cas des flux d'encaisses.
Au-delà des marchés, le principal risque opérationnel pour une SCPI en croissance est la maîtrise de son rythme de collecte. Si la collecte progresse plus vite que la capacité de déploiement, le risque de trésorerie oisive vient grever le rendement. C'est pourquoi nous veillons à maintenir un alignement strict entre la collecte entrante et notre pipeline d'investissement qualifié. Enfin, un retournement brutal des marchés immobiliers locaux ou une dégradation de la santé financière d'un locataire majeur restent des risques inhérents à l'immobilier, que nous atténuons par la rigueur de notre sélection locative (28 locataires, TOF de 100%, WALB de 9,92 ans au 30 septembre 2026).
Repères. Le Royaume-Uni représente 55 % des loyers au 30 septembre 2026, contre 56,5 % trois mois plus tôt. Le taux d'endettement est passé de 23,4 % à 20,1 % sur la même période, et aucune part n'est en attente de retrait. La durée ferme moyenne des baux (WALB) mesure le temps pendant lequel les locataires sont engagés à payer leur loyer. Un taux d'occupation élevé à une date donnée ne garantit pas les loyers futurs.
Que change le modèle quantitatif dans une acquisition ?
Lionel Benhamou — Reason se présente comme pilotée par un modèle quantitatif. Sur l'une des acquisitions signées ce trimestre, concrètement, qu'est-ce que ce modèle a changé dans la décision par rapport à une analyse immobilière classique ?
Mansour Khalifé — Notre outil de gestion quantitatif propriétaire, Quanty, s'appuie sur une base de données internationales de plus de 50 millions d'indicateurs macroéconomiques, microéconomiques et financiers. Son rôle n'est pas de remplacer l'analyse immobilière humaine ni de décider à la place des gérants, mais de fournir un éclairage statistique objectif pour orienter nos recherches et évaluer les opportunités de façon rigoureuse.
Dans le cas de notre première acquisition au Portugal, Quanty a permis d'éclairer la dynamique macro et microéconomique du bassin industriel au nord de Lisbonne en analysant la densité du tissu industriel local, la tension foncière et la connectivité routière (notamment l'axe A8). Cet apport quantitatif a conduit nos équipes à étudier le secteur de près.
Dans un second temps, l'analyse immobilière classique a pris le relais sur le terrain : audit physique du site industriel de 3 bâtiments, analyse financière de la filiale Glory Global Solutions Portugal et négociation du bail ferme de 10 ans triple net. L'approche quantitative apporte l'objectivité géographique et l'identification des opportunités, tandis que l'expertise immobilière sécurise l'actif, le bail et le locataire.
Repères. L'immeuble de Torres Vedras a été acquis le 3 juin 2026, au deuxième trimestre, pour 3,1 M€. Il couvre 4 879 m² et sa durée ferme restante est de 9,9 ans au 30 septembre 2026.
Ce qu'il faut retenir
- Acquisitions. Mansour Khalifé relie le rythme à la collecte et à un pipeline prêt à être exécuté, avec une règle : investir sans délai pour limiter la trésorerie oisive.
- Prix de part. La société de gestion ajuste le prix à chaque recalcul semestriel, dans un écart de l'ordre de 3 % avec la valeur de reconstitution, à la hausse comme à la baisse.
- Fiscalité. La retenue à la source dépasse 20 % au dernier trimestre. Son poids réel dépend du profil de chaque associé et son évolution, de la répartition géographique du portefeuille.
- Risques. Le rythme de collecte est le principal risque opérationnel cité. Un retournement de marché local ou la dégradation d'un locataire majeur restent des risques inhérents à l'immobilier.
- Quanty. L'outil oriente les recherches, puis l'analyse immobilière prend le relais sur le site, le locataire et le bail.
FAQ
Qui dirige la société de gestion de la SCPI Reason ?
Dans quels pays la SCPI Reason investit-elle ?
Comment Reason traite-t-elle le risque de change sur la livre sterling ?
Qu'est-ce que Quanty, l'outil de MNK Partners ?
Vous envisagez une SCPI européenne ? Prenez rendez-vous avec un conseiller La Centrale des SCPI pour comparer Reason aux autres SCPI du marché sur notre comparateur.
Sources : bulletins trimestriels de Reason aux 30/06/2026 et 30/09/2026, MNK Partners. La note d'information et le DIC PRIIPS sont disponibles auprès de la société de gestion.
Tout pour réussir votre investissement SCPI
Recevez chaque semaine nos analyses nos offres et les meilleures opportunités d'investissement SCPI