
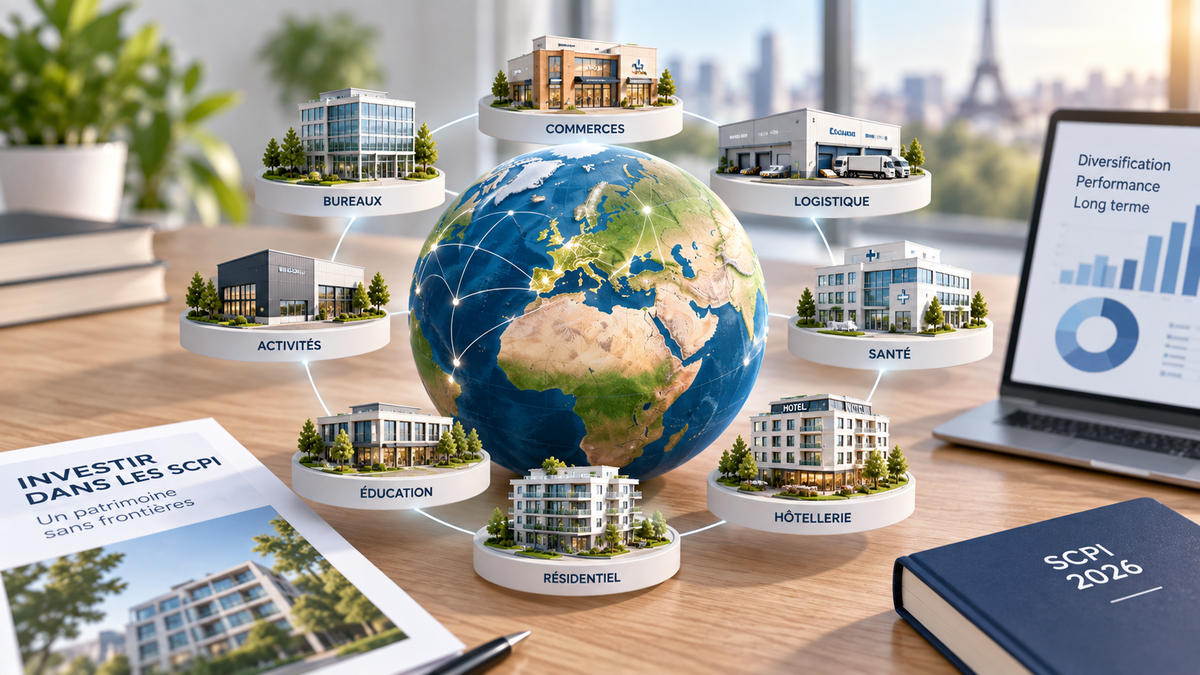
Quelles sont les SCPI les plus diversifiées en 2026 ? La question revient presque à chaque rendez-vous, et les réponses disponibles en ligne tiennent rarement debout. On y trouve des étoiles, des mentions « diversification très élevée », parfois un classement entier sans un seul chiffre derrière.
Nous avons pris le problème dans l'autre sens, parce qu'une diversification, ça se mesure. Un patrimoine réparti sur huit pays dont aucun ne dépasse 28 % n'a rien à voir avec un patrimoine réparti sur trois pays dont un pèse la moitié, même si les deux SCPI portent la même étiquette.
Ce classement repose donc sur des chiffres publiés : nombre de pays, poids du premier pays, nombre de familles de secteurs, poids du premier secteur, capitalisation. Toutes ces données viennent des sociétés de gestion et sont reprises sur nos fiches SCPI, arrêtées pour l'essentiel au 30 juin 2026. Le résultat ne ressemble pas tout à fait au palmarès qu'on attend.
Ce que « SCPI diversifiée » veut dire, et ce que ça ne dit pas
L'étiquette « diversifiée » est une catégorie de marché. Elle sert à ranger les SCPI qui n'ont pas fait le choix d'une spécialisation affichée, par opposition aux SCPI de bureaux, de commerces, de santé ou de logistique. C'est commode pour lire le marché en familles.
Ça ne mesure rien.
Une SCPI peut porter l'étiquette et concentrer plus de la moitié de ses loyers sur un seul type d'actif. Une autre, rangée dans la même case, répartit son patrimoine sur sept secteurs sans qu'aucun ne dépasse 38 %. Les deux sont « diversifiées » au sens de la nomenclature, et elles n'exposent pas l'associé au même risque. C'est exactement l'écart que ce classement cherche à rendre visible.
Deuxième malentendu, tout aussi fréquent : diversifier son portefeuille de SCPI et détenir une SCPI diversifiée sont deux sujets différents. Le premier consiste à répartir son épargne sur plusieurs lignes et plusieurs sociétés de gestion, et nous lui avons consacré un article à part entière, combien de SCPI faut-il avoir pour être bien diversifié. Le second, celui qui nous occupe ici, porte sur ce qu'il y a à l'intérieur d'une seule SCPI.
Notre méthode : la diversification se lit à son point le plus concentré
Quatre chiffres, tous publics, tous vérifiables dans les bulletins trimestriels.
- Le nombre de pays. Plus le patrimoine est réparti, moins il dépend d'une seule économie, d'un seul marché locatif et d'un seul régime fiscal.
- Le poids du premier pays. Voilà le chiffre que presque personne ne met en avant, et qui change tout. Être présent dans huit pays avec 60 % du patrimoine dans l'un d'eux, ce n'est pas être international.
- Le nombre de familles de secteurs. Bureaux, commerces, logistique, santé, hôtellerie, éducation, résidentiel : ces marchés ne suivent pas les mêmes cycles, ni les mêmes locataires.
- Le poids du premier secteur. Même raisonnement. Un patrimoine étalé sur cinq lignes dont trois sont trois façons de dire « commerce » reste un patrimoine de commerce.
Ce dernier point mérite qu'on s'y arrête, parce qu'il fausse beaucoup de comparatifs. Nous avons regroupé les lignes de même nature avant de compter. Une répartition qui affiche « centres commerciaux 33,1 %, commerces de périphérie 32,3 %, commerces de centre-ville 27,2 % » ne compte pas pour trois secteurs, elle compte pour un seul, à 92,6 %.
Reste la règle de classement. Nous retenons le plus élevé des deux poids, géographique ou sectoriel. Une chaîne casse à son maillon le plus faible, un patrimoine se concentre sur son axe le plus déséquilibré. Une SCPI présente sur treize pays mais investie à 60 % en bureaux n'est pas diversifiée : elle est internationale, ce qui n'est pas la même promesse.
Un mot enfin sur ce que nous n'avons volontairement pas mis dans le tableau. Le nombre d'immeubles et le nombre de locataires comptent beaucoup, et nous y revenons plus bas. Mais chaque société de gestion les publie à sa propre date d'arrêté, et les comparateurs du marché se contredisent parfois du simple au tiers sur une même SCPI. Nous préférons vous dire où les lire plutôt que d'aligner dix chiffres qui ne parlent pas de la même date.
Le classement des SCPI les plus diversifiées en 2026
Le tableau se lit de haut en bas : la première ligne est la SCPI dont le patrimoine est le moins concentré sur son axe le plus faible.
| SCPI | Pays | Poids du 1er pays | Secteurs | Poids du 1er secteur | Capitalisation |
|---|---|---|---|---|---|
| Iroko Zen | 8 | France 27,3 % | 6 | Commerces 36,3 % | 1 605 M€ |
| Transitions Europe | 7 | Espagne 31 % | 7 | Bureau 38 % | 1 380 M€ |
| Comète | 7 | Royaume-Uni 46,9 % | 8 | Logistique et activités 27,5 % | 786,9 M€ |
| Wemo One | 5 | Italie 42 % | 7 | Commerce 53,1 % | 146,4 M€ |
| Epsicap Nano | 5 | France 59 % | 6 | Commerces 54 % | 216 M€ |
| CORUM Origin | 13 | Pays-Bas 27 % | 7 | Bureau 60 % | 4 044 M€ |
| Immorente | 9 | France 78,9 % | 3 | Commerces 51,6 % | 4 391 M€ |
| Sofidynamic | 3 | France 53,4 % | 3 | Commerces 92,6 % | 247,6 M€ |
| Épargne Pierre | 1 | France 100 % | 6 | Bureaux 47,1 % | 2 811 M€ |
| Remake Live | non détaillé | France 24 % | 7 | Bureaux 39,8 % | 904 M€ |
Trois remarques avant d'entrer dans le détail.
D'abord, ce classement mesure une dispersion, rien d'autre. Il ne dit pas quelle SCPI rapporte le plus, ni laquelle est la mieux gérée, ni laquelle convient à votre situation. Une SCPI très concentrée peut parfaitement être un excellent placement, et une SCPI très dispersée peut décevoir.
Ensuite, Remake Live n'est pas classée. Sa répartition géographique publiée distingue la France, à 24 %, et l'Europe, à 76 %, sans détail pays par pays. Nous ne lui attribuons donc pas un rang que la donnée ne permet pas de calculer. Sur l'axe sectoriel, en revanche, elle se tient très bien, avec sept familles et un premier secteur à 39,8 %.
Enfin, les deux dernières lignes du tableau ne sont pas des mauvaises SCPI. Ce sont des SCPI dont la stratégie n'est pas la dispersion maximale, et la suite explique pourquoi cette nuance est décisive.
Iroko Zen et Transitions Europe : l'équilibre sur les deux axes
Ce sont les deux seules du classement à tenir la corde sur la géographie et sur les secteurs en même temps.
Iroko Zen répartit son patrimoine sur huit pays, et son premier marché, la France, ne pèse que 27,3 %. Le Royaume-Uni suit de très près à 26,7 %, puis viennent l'Espagne, les Pays-Bas, l'Irlande, l'Allemagne, la Belgique et l'Italie. Côté secteurs, six familles, dont la première, les commerces, s'arrête à 36,3 %. Aucun des deux axes ne présente de point de fragilité marqué : c'est ce qui la place en tête.
Transitions Europe arrive juste derrière avec un profil un peu différent. Sept pays, mais aucun n'est la France : l'Espagne pèse 31 %, l'Allemagne 24 %, puis les Pays-Bas, l'Irlande, l'Italie, la Pologne et la Belgique. Sept familles de secteurs également, du bureau à 38 % jusqu'à l'éducation à 3 %, en passant par la logistique et les sciences de la vie. Sa capitalisation atteint 1,38 milliard d'euros pour plus de 37 000 associés, ce qui n'est plus du tout une taille de SCPI émergente.
L'absence complète de la France dans son patrimoine mérite d'être soulignée, parce qu'elle coupe dans les deux sens. Elle évite la dépendance au marché tertiaire français, qui traverse une période difficile. Elle expose en contrepartie à des marchés locatifs que l'investisseur français connaît moins bien, et à une fiscalité étrangère qui varie d'un pays à l'autre.
CORUM Origin : treize pays, et 60 % de bureaux
Voilà le cas qui illustre le mieux pourquoi nous avons renoncé aux étoiles.
CORUM Origin est, de très loin, la championne géographique du marché. Treize pays, une répartition d'une finesse qu'aucune autre SCPI de ce classement n'approche : Pays-Bas 27 %, Italie 16 %, Irlande 12 %, Espagne et Finlande 9 % chacune, Belgique et France 7 %, Allemagne 5 %, puis la Lituanie, la Slovénie, le Portugal, l'Estonie et la Lettonie. Créée en 2012, elle a eu le temps de construire cette profondeur, et c'est un avantage difficile à reproduire pour une jeune SCPI.
Sur les secteurs, le tableau est tout autre. Le bureau représente 60 % du patrimoine, devant le commerce à 24 %. Les cinq autres familles se partagent les 16 % restants. Une SCPI qui concentre six loyers sur dix dans une seule classe d'actifs assume un pari sectoriel, et ce pari porte précisément sur le segment le plus chahuté du cycle actuel.
Ce n'est ni un défaut ni une critique, c'est une stratégie lisible, et elle a fonctionné pendant plus de dix ans. Mais appeler « très élevée » la diversification sectorielle d'un patrimoine à 60 % de bureaux, comme le font beaucoup de comparatifs, revient à masquer l'information la plus utile à l'investisseur.
Sa capitalisation de 4 milliards d'euros et ses 76 000 associés lui donnent en revanche une mutualisation locative qu'aucune SCPI récente ne peut égaler.
Comète : le patrimoine le plus multisectoriel du classement
Comète détient le record sectoriel avec huit familles d'actifs, et surtout la répartition la plus plate de tout le tableau. Logistique et activités 27,5 %, commerce 24,1 %, actifs mixtes 16,3 %, bureau 10,9 %, hôtellerie 10 %, loisirs 6,9 %, sciences de la vie 3 %, éducation 1,3 %. Aucun secteur ne dépasse le tiers du patrimoine, ce qu'aucune autre SCPI de la sélection ne réussit.
Son point faible est ailleurs, et il est net. Le Royaume-Uni concentre 46,9 % du patrimoine, ce qui revient à faire dépendre pratiquement un loyer sur deux d'une seule économie, avec une devise qui n'est pas l'euro. C'est ce chiffre, et non ses huit secteurs, qui détermine son rang.
Un détail rarement relevé : Comète est la seule du classement à sortir de l'Europe, avec 14 % au Canada. Elle ne détient rien en France. Pour un épargnant français déjà exposé au marché hexagonal par sa résidence principale ou par d'autres SCPI, cette absence est un argument à part entière.
Sa capitalisation de 786,9 millions d'euros reste modeste au regard des grandes historiques, ce qui limite mécaniquement le nombre d'immeubles sur lequel le risque locatif se répartit.
Immorente et Épargne Pierre : quand la diversification passe par le nombre
Les deux dernières lignes du tableau demandent une lecture différente, sans quoi le classement raconterait n'importe quoi.
Épargne Pierre est investie à 100 % en France. Sur notre critère géographique, c'est le score le plus bas possible, et cela se voit immédiatement. Mais la SCPI répartit son patrimoine sur six régions dont la première, Paris et l'Île-de-France, ne dépasse pas 27,1 %, et sur six familles de secteurs. Surtout, elle détient 411 actifs loués à 760 locataires au 30 juin 2026, pour 2,81 milliards d'euros de capitalisation et plus de 53 000 associés. Chaque actif y pèse une fraction très faible de l'ensemble, et aucun locataire ne fait le dividende.
C'est ce qu'on appelle la diversification granulaire, et elle protège d'un risque bien réel : la défaillance d'un locataire ou la vacance d'un immeuble. Une SCPI de 150 millions d'euros présente dans cinq pays peut parfaitement souffrir davantage du départ d'un seul locataire qu'une SCPI française de 3 milliards.
Immorente tient une position intermédiaire. Neuf pays apparaissent dans sa répartition, mais la France en pèse 78,9 %, et les Pays-Bas, deuxième marché, plafonnent à 8,4 %. Côté secteurs, une fois les trois lignes de commerce regroupées, le commerce ressort à 51,6 % devant les bureaux à 35,5 %. Sa force est ailleurs : 4,39 milliards d'euros de capitalisation, plus de 50 000 associés, et plus de trente ans d'accumulation d'actifs.
Ces deux SCPI ne sont donc pas mal classées parce qu'elles seraient mal gérées. Elles sont mal classées parce que notre critère mesure la dispersion, et que leur diversification se joue sur un axe que ce critère ne capte pas.
Sofidynamic, Epsicap Nano et Wemo One : ce que l'étiquette recouvre vraiment
Ces trois SCPI portent toutes la mention « diversifiée », et leurs patrimoines sont pourtant construits autour du commerce.
Sofidynamic est le cas le plus marqué : 92,6 % du patrimoine en murs de commerce, répartis entre centres commerciaux, commerces de périphérie et commerces de centre-ville. Notre propre fiche la présente d'ailleurs comme une SCPI « à dominante commerce », et c'est la description exacte. Sa diversification est géographique plutôt que sectorielle, avec les Pays-Bas à 36,2 %, la France à 53,4 % au total et l'Espagne à 10,4 %. Trois pays.
Il n'y a rien à reprocher à cette construction. Une SCPI qui assume une spécialisation sectorielle et sait la piloter vaut mieux qu'une SCPI qui disperse sans thèse. Simplement, si vous la choisissez, sachez que vous prenez une position sur le commerce européen, pas une position diversifiée.
Epsicap Nano suit la même logique à un degré moindre : 54 % de commerces, puis la logistique et les locaux d'activité à 20 %, les bureaux à 12 %. Géographiquement, la France pèse 59 %, devant le Royaume-Uni à 22 %. Sa particularité est ailleurs, dans la taille unitaire des actifs. Au 30 juin 2026, son patrimoine réunit 57 immeubles et 103 locataires pour 216 millions d'euros de capitalisation, soit une granularité élevée rapportée à sa taille.
Wemo One affiche sept familles de secteurs, mais le commerce en représente 53,1 %. Sa vraie originalité est géographique : l'Italie pèse 42 % et l'Espagne 23 %, quand la France se limite à 16,8 %. Elle donne accès à des marchés du sud de l'Europe peu représentés dans les patrimoines français. Lancée en avril 2024, elle reste petite, à 146,4 millions d'euros.
Une jeune SCPI peut-elle être vraiment diversifiée ?
Oui, mais pas de la même manière, et la nuance est souvent escamotée.
Une SCPI lancée récemment peut acheter dès sa première année dans cinq pays et six secteurs. Elle n'a aucun stock historique à digérer, aucun bureau acquis au sommet du marché de 2019, et elle construit son patrimoine aux conditions de prix actuelles. Sur nos deux critères de répartition, elle obtient donc très vite de bons chiffres.
Ce qu'elle ne peut pas fabriquer, c'est la profondeur. Une SCPI de 150 millions d'euros détient quelques dizaines d'immeubles. Une SCPI de 4 milliards en détient plusieurs centaines. Dans le premier cas, un seul actif peut peser 5 à 10 % du patrimoine, et le départ de son locataire se voit immédiatement dans le dividende. Dans le second, le même événement se dilue.
Il faut donc distinguer deux choses que le mot « diversification » confond : la dispersion des stratégies, qu'une jeune SCPI obtient rapidement, et la profondeur de la mutualisation, qui demande du temps et de la collecte. Nous avons développé cet arbitrage dans notre comparaison entre petite et grosse SCPI.
Le poids des principales lignes est d'ailleurs l'indicateur qui tranche le mieux entre les deux. Deux SCPI détenant chacune cinquante immeubles présentent des risques très différents si, chez l'une, un seul actif représente 20 % du patrimoine. Cette information figure dans le bulletin trimestriel, sous forme de liste des dix premiers actifs ou des dix premiers locataires.
Faut-il choisir la SCPI la plus diversifiée ?
Non, et il vaut mieux le dire franchement.
Une diversification élevée réduit un risque précis, celui de la concentration. Elle ne produit pas de rendement, n'améliore pas la qualité des immeubles achetés et ne garantit rien. Une SCPI concentrée sur quelques acquisitions bien négociées peut parfaitement distribuer davantage qu'une SCPI présente dans dix pays.
Les chiffres 2025 le montrent d'ailleurs sans détour. Sofidynamic, la plus concentrée sectoriellement de notre classement, a servi un taux de distribution de 9,04 %, quand Épargne Pierre, 100 % française, s'établissait à 5,28 % et Immorente à 5,00 %. Ces taux ne sont pas garantis et les performances passées ne préjugent pas des performances futures, mais ils suffisent à écarter l'idée qu'une diversification maximale produirait mécaniquement un meilleur résultat.
La diversification est une assurance contre un accident localisé, pas un moteur de performance. Et elle ne protège de rien en cas de choc général sur l'immobilier d'entreprise, puisque tous les marchés européens réagissent alors dans le même sens. Nous l'avons détaillé à propos des SCPI face à un krach boursier.
Le reste de l'analyse garde donc toute sa place : taux d'occupation financier, valeur de reconstitution, niveau d'endettement, collecte, délai de retrait, qualité des acquisitions récentes. Si vous cherchez le classement par rendement plutôt que par dispersion, il est tenu à jour ici : classement des SCPI.
Quelle SCPI diversifiée choisir en 2026 ?
Cela dépend du risque que vous cherchez à réduire, et il y en a trois différents derrière le même mot.
Si votre inquiétude porte sur la dépendance à l'économie française, regardez d'abord Transitions Europe et Comète, qui n'ont aucun actif en France, puis Iroko Zen, où la France ne pèse que 27,3 %. CORUM Origin offre la répartition par pays la plus fine du marché, avec treize pays.
Si votre inquiétude porte sur le cycle d'un secteur, en particulier sur le bureau, l'ordre change complètement. Comète répartit son patrimoine sur huit familles sans qu'aucune ne dépasse 27,5 %, et Iroko Zen sur six familles avec un maximum à 36,3 %. À l'inverse, CORUM Origin y est exposée à 60 %.
Si votre inquiétude porte sur la défaillance d'un locataire, la logique s'inverse encore. Ce sont Immorente, Épargne Pierre et CORUM Origin, avec leurs milliards de capitalisation et leurs centaines d'immeubles, qui offrent la meilleure dilution.
La stratégie la plus solide consiste souvent à combiner ces réponses. La SCPI parfaite n'existe pas, mais associer deux ou trois SCPI aux profils complémentaires, gérées par des sociétés différentes, revient à diversifier la diversification elle-même, et c'est aussi la seule façon de ne pas dépendre des choix d'une seule équipe de gestion.
Vous voulez savoir laquelle de ces SCPI correspond à votre situation ? Prenez rendez-vous avec un conseiller La Centrale des SCPI : 30 minutes, gratuit et sans engagement.
Ce qu'il faut retenir
- L'étiquette « diversifiée » ne mesure rien. C'est une catégorie de marché, pas un indicateur. Deux SCPI classées dans la même famille peuvent concentrer 36 % ou 93 % de leur patrimoine sur un seul type d'actif.
- La diversification se lit à son point le plus concentré. Le poids du premier pays et celui du premier secteur en disent plus que le nombre de lignes affichées.
- Iroko Zen et Transitions Europe tiennent les deux axes en même temps, avec respectivement 27,3 % et 31 % sur leur premier pays, et 36,3 % et 38 % sur leur premier secteur.
- CORUM Origin est la championne géographique, avec treize pays, mais 60 % de bureaux. Les deux informations comptent autant l'une que l'autre.
- Regrouper les lignes avant de compter change le classement. Trois façons de dire « commerce » ne font pas trois secteurs.
- La dispersion et la profondeur sont deux choses différentes. Une jeune SCPI obtient vite la première ; la seconde demande du temps, de la collecte et plusieurs centaines d'immeubles.
- Une diversification élevée ne produit pas de rendement. Elle réduit le risque de concentration, rien d'autre, et le capital reste exposé.
FAQ
Quelle est la SCPI la plus diversifiée en 2026 ?
Qu'est-ce qu'une SCPI diversifiée exactement ?
Combien de pays faut-il pour parler de SCPI européenne diversifiée ?
Une SCPI 100 % française peut-elle être diversifiée ?
Une jeune SCPI peut-elle être aussi diversifiée qu'une ancienne ?
Où trouver le nombre d'immeubles et de locataires d'une SCPI ?
Tout pour réussir votre investissement SCPI
Recevez chaque semaine nos analyses nos offres et les meilleures opportunités d'investissement SCPI