Vous avez décidé d'investir en SCPI : reste à choisir comment, et pour quel montant. Ce guide est opérationnel. Si vous cherchez d'abord à comprendre le placement lui-même, deux chapitres y répondent : SCPI : définition et fonctionnement pour le mécanisme, Pourquoi investir en SCPI ? pour les atouts et les limites.
Quatre questions décident vraiment d'une souscription : combien engager, quel rendement attendre, quels frais payer et combien vous en récupérez, comment souscrire. Ce guide y répond chiffre par chiffre, avec les données de marché de l'ASPIM et le cadre rappelé par l'AMF.
Mis à jour le 20 novembre 2026 - La Centrale des SCPI, cabinet agréé CIF (ORIAS 13000729).
En bref : ce qu'il faut retenir avant d'investir en SCPI
- Ticket d'entrée : il dépend du prix de la part et du minimum imposé à la première souscription. Sur les sept SCPI données en exemple dans ce guide, ce minimum va de 176 € à 5 700 €. Diversifier sur plusieurs SCPI suppose d'additionner ces minimums.
- Rendement : 4,91 % de taux de distribution moyen en 2025 selon l'ASPIM, de 4,2 % à 6 % selon les catégories, pour une performance globale annuelle de +1,46 % la même année. À fin septembre 2026, la performance globale ressort à −2,9 % sur neuf mois. Le taux de distribution est net de frais de gestion et brut de fiscalité.
- Frais : le plus souvent 8 à 12 % du montant souscrit à l'entrée, certaines SCPI n'en facturant pas. Sur les SCPI éligibles, le cashback en restitue le plus souvent 3 %, soit 300 € sur 10 000 €.
- Horizon : 8 ans minimum, souvent 10 ans selon le DIC de la SCPI, et l'AMF parle d'un placement de 10 à 20 ans. Investir SCPI, c'est immobiliser une épargne : la liquidité n'est pas garantie et la revente peut prendre du temps.
- Quatre modes : comptant, crédit, démembrement, assurance-vie. Le mode pèse autant que le choix des SCPI sur votre rendement net et votre fiscalité.
Ces chiffres sont des données de marché passées. Le capital investi n'est pas garanti, les revenus ne le sont pas davantage, et les performances passées ne préjugent pas des performances futures.
Les quatre modes de souscription : au comptant, à crédit, en démembrement, en assurance-vie
Le mode de souscription décide de trois choses : quand vous percevez des revenus, comment vous êtes imposé, et si le cashback s'applique. Le tableau ci-dessous les compare avant d'entrer dans le détail.
| Mode | Mise de départ | Revenus | Fiscalité | Cashback (SCPI éligibles) |
|---|---|---|---|---|
| Au comptant | votre épargne disponible | dès la fin du délai de jouissance (souvent 3 à 6 mois) | revenus fonciers pour les loyers français, conventions fiscales pour les loyers étrangers | oui |
| À crédit | un apport, puis un emprunt | les loyers participent au remboursement de l'échéance | intérêts d'emprunt déductibles au régime réel | oui |
| En démembrement | le prix de la nue-propriété, décoté | aucun pendant la durée du démembrement | aucun revenu foncier à déclarer pendant la période | oui |
| En assurance-vie | un versement sur le contrat | capitalisés dans le contrat | le cadre fiscal du contrat | pas de cashback |
Au comptant
Vous investissez votre épargne disponible et percevez des revenus potentiels dès la fin du délai de jouissance, souvent 3 à 6 mois. C'est le mode le plus simple, adapté à la recherche de compléments de revenus. Il suppose en revanche de mobiliser du capital déjà constitué.
À crédit
Investir en SCPI à crédit, c'est actionner l'effet de levier : vous investissez un apport et faites financer le reste, les loyers participant au remboursement de l'échéance. Au régime réel, les intérêts d'emprunt sont déductibles des revenus fonciers. Le crédit amplifie le risque dans les mêmes proportions : les loyers ne couvrent pas toujours l'échéance, et le capital emprunté reste dû même si la valeur des parts baisse. Le vrai coût et les conditions de ce montage sont détaillés dans notre article sur les SCPI à crédit en 2026.
Exemple : 50 000 € empruntés sur 20 ans à 4,5 % hors assurance donnent une mensualité de 316,32 €, quand les revenus bruts au taux de distribution moyen 2025 (4,91 %) en couvrent 204,58 € par mois, soit un effort d'épargne de 111,74 € par mois une fois les revenus versés, avant fiscalité et hors assurance emprunteur ; jusqu'au premier versement de revenus, c'est la mensualité entière qui reste à votre charge. Si la SCPI est éligible, le cashback de 1 500 € (3 % du montant souscrit) équivaut à moins de cinq mensualités : il allège la première année, pas les suivantes. Le taux retenu est une hypothèse, dans la fourchette relevée au printemps 2026 pour financer des parts de SCPI (3,85 % à 5,35 %) ; un taux plus élevé augmente la mensualité.
En démembrement temporaire
Vous achetez la nue-propriété des parts avec une décote : vous ne percevez aucun revenu pendant la durée du démembrement, mais récupérez la pleine propriété à son terme. C'est la stratégie des contribuables fortement fiscalisés qui visent la capitalisation plutôt que le revenu. Le mécanisme est expliqué pas à pas dans notre chapitre sur le démembrement temporaire.
Via l'assurance-vie
Certaines SCPI sont accessibles en unités de compte à l'intérieur d'un contrat d'assurance-vie, qui apporte son propre cadre fiscal et successoral. Deux conséquences pratiques : les revenus sont capitalisés dans le contrat au lieu d'être versés, et le cashback ne s'applique pas - les parts appartiennent à l'assureur, le commissionnement passe par lui. Voir notre chapitre sur les SCPI en assurance-vie.
Quel que soit le mode retenu, la SCPI reste un placement exposé au risque de perte en capital, à liquidité non garantie et à revenus non garantis. Le mode de détention ne supprime aucun de ces trois risques : il les déplace.
Combien investir en SCPI : ticket d'entrée, montant idéal et exemple chiffré
Le ticket d'entrée ne se résume pas au prix d'une part : de nombreuses SCPI imposent un nombre minimum de parts à la première souscription. Voici sept exemples tirés de nos fiches SCPI en novembre 2026, qui ne résument pas tout le marché :
| SCPI | Prix de la part | Première souscription minimale | Remarque |
|---|---|---|---|
| Remake Kross | 95 € | 60 parts, soit 5 700 € | part sponsor, −5 % (au lieu de 100 €), au plus tard jusqu'au 31 mars 2027, parts inaliénables pendant un an |
| Cristal Care | 176 € | 1 part, soit 176 € | part sponsor, −12 % (au lieu de 200 €), au plus tard jusqu'au 31 mars 2027, détention recommandée de 10 ans minimum, commission de retrait spécifique avant 5 ans |
| IROKO ATLAS | 200 € | 25 parts, soit 5 000 € | sans frais de souscription, mais commission de retrait de 6 % TTC avant six ans sur les parts émises depuis le 1er septembre 2026 |
| TRANSITIONS EUROPE | 204 € | 5 parts, soit 1 020 € | - |
| IROKO ZEN | 205 € | 25 parts, soit 5 125 € | sans frais de souscription, mais commission de retrait de 6 % TTC avant six ans sur les parts émises depuis le 1er septembre 2026 |
| NCAP CONTINENT | 210 € | 10 parts, soit 2 100 € | - |
| COMETE | 250 € | 20 parts, soit 5 000 € | - |
Le prix de la part ne dit pas combien investir. Trois repères encadrent la décision :
- Une allocation mesurée : ne pas consacrer plus de 30 % de son patrimoine global aux SCPI, pour garder à côté une épargne de précaution liquide.
- Une diversification : répartir sur 3 à 5 SCPI complémentaires (rendement, européenne, thématique, fiscale) plutôt que sur une seule.
- Un horizon long : 8 à 15 ans, à vérifier dans le DIC de chaque SCPI, le temps d'amortir les frais d'entrée.
Combien investir selon votre objectif : quatre montants chiffrés
De la première souscription à un placement important, quatre montants types, calculés sur une SCPI à 12 % de frais de souscription et 3 % de cashback, avec le taux de distribution moyen du marché en 2025 (4,91 %, ASPIM, 9 février 2026) :
| Montant investi | Frais d'entrée nets de cashback | Revenus annuels bruts (taux de distribution moyen 2025 : 4,91 %) | Effort d'épargne mensuel avant fiscalité si le montant est financé à 100 % à crédit (20 ans, 4,5 % hors assurance) |
|---|---|---|---|
| 5 000 € | 450 € (9 %) | 246 € | 11 € |
| 10 000 € | 900 € (9 %) | 491 € | 22 € |
| 50 000 € | 4 500 € (9 %) | 2 455 € | 112 € |
| 100 000 € | 9 000 € (9 %) | 4 910 € | 223 € |
Le détail du calcul :
- Frais nets de cashback = frais de souscription (12 %) − cashback (3 %), soit 9 % du montant souscrit. Sur 50 000 € : 6 000 € − 1 500 € = 4 500 €.
- Revenus annuels bruts = montant investi × 4,91 %. Sur 50 000 € : 2 455 €, soit 204,58 € par mois.
- Mensualité du crédit : prêt amortissable de 240 mois au taux nominal de 4,5 % par an, hors assurance et frais de dossier. Sur 50 000 € : 316,32 € par mois.
- Effort d'épargne = mensualité − revenus mensuels bruts. Sur 50 000 € : 316,32 € − 204,58 € = 111,74 € par mois.
Ce que ces chiffres ne disent pas. Le taux de distribution n'est pas un rendement garanti : c'est un revenu brut de fiscalité (déjà net des frais de gestion de la SCPI), versé seulement après le délai de jouissance, donc pas dès le premier mois. Il se rapporte au prix de référence de la part, pas au montant versé : c'est une approximation sans valeur de prévision. Sur la même année 2025, la performance globale du marché a été de +1,46 %. L'effort d'épargne suppose un financement intégral à crédit (en pratique, les banques demandent souvent un apport et prêtent rarement de petits montants), sur 20 ans à 4,5 % hors assurance emprunteur, avant fiscalité, sans vacance locative ni baisse de la distribution. Pendant le délai de jouissance (souvent 3 à 6 mois), puis jusqu'au premier versement de revenus, l'effort est égal à la mensualité entière, soit 316 € par mois sur 50 000 € ; le capital emprunté reste dû même si la valeur des parts baisse. Le cashback de 3 % suppose une SCPI éligible : une SCPI sans frais de souscription, en phase sponsor ou souscrite en assurance-vie n'y ouvre pas droit.
Pour caler votre propre montant sur votre situation, utilisez notre simulateur SCPI : il chiffre des revenus bruts et un effort d'épargne selon le montant et la durée, avant fiscalité.
Un montant bien calibré reste un montant que vous ne serez jamais obligé de vendre dans l'urgence. Le capital n'est pas garanti, les revenus ne le sont pas, et la liquidité des parts ne l'est pas non plus.
Quel rendement attendre d'une SCPI en 2026
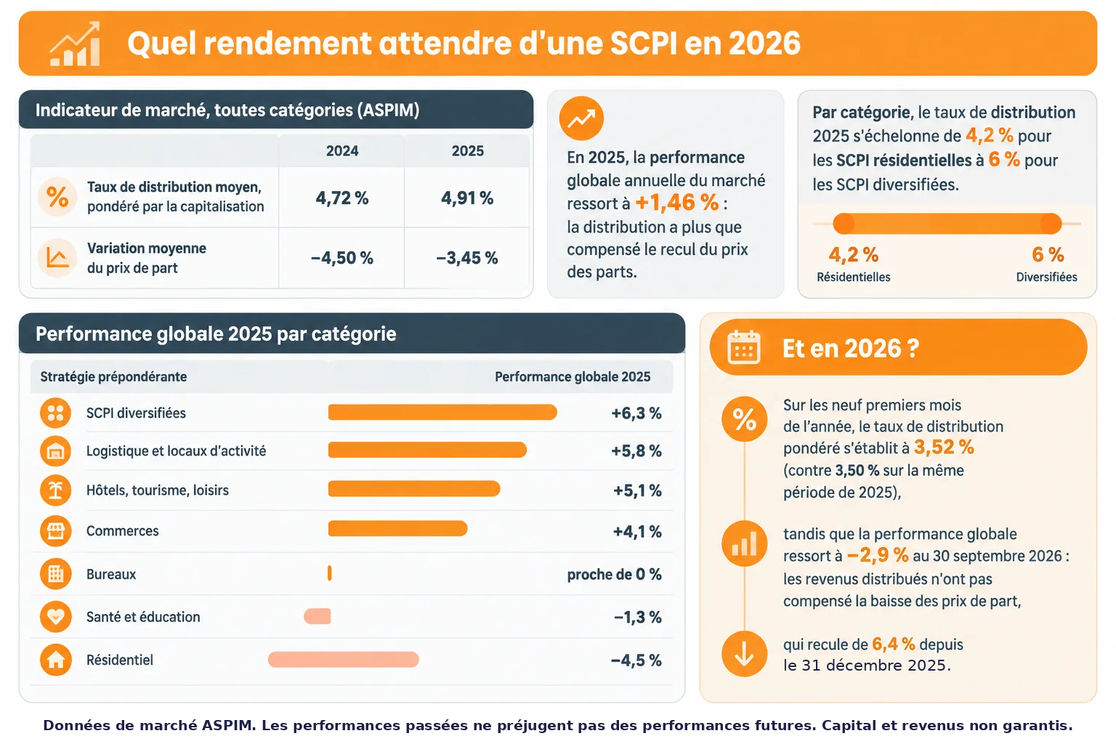
Investir en SCPI de rendement suppose de distinguer deux indicateurs que l'on confond souvent. Le taux de distribution rapporte la distribution annuelle au prix de référence de la part : c'est le rendement « affiché ». La performance globale annuelle y ajoute la variation du prix de part : c'est une mesure plus complète de l'année, avant frais d'entrée et fiscalité.
| Indicateur de marché, toutes catégories (ASPIM) | 2024 | 2025 |
|---|---|---|
| Taux de distribution moyen, pondéré par la capitalisation | 4,72 % | 4,91 % |
| Variation moyenne du prix de part | −4,50 % | −3,45 % |
En 2025, la performance globale annuelle du marché ressort à +1,46 % : la distribution a plus que compensé le recul du prix des parts. En 2024, l'écart entre ces deux chiffres ressort à environ +0,22 %, à titre indicatif : l'ASPIM ne mesure pas la variation du prix de part sur exactement la même période d'une année à l'autre. Par catégorie, le taux de distribution 2025 s'échelonne de 4,2 % pour les SCPI résidentielles à 6 % pour les SCPI diversifiées.
La performance globale, elle, varie beaucoup plus fortement d'une stratégie à l'autre :
| Stratégie prépondérante | Performance globale 2025 |
|---|---|
| SCPI diversifiées | +6,3 % |
| Logistique et locaux d'activité | +5,8 % |
| Hôtels, tourisme, loisirs | +5,1 % |
| Commerces | +4,1 % |
| Bureaux | proche de 0 % |
| Santé et éducation | −1,3 % |
| Résidentiel | −4,5 % |
Et en 2026 ? Sur les neuf premiers mois de l'année, le taux de distribution pondéré s'établit à 3,52 % (contre 3,50 % sur la même période de 2025), tandis que la performance globale ressort à −2,9 % au 30 septembre 2026 : les revenus distribués n'ont pas compensé la baisse des prix de part, qui recule de 6,4 % depuis le 31 décembre 2025. Ce taux stable masque un recul des sommes versées : l'acompte moyen baisse de 7,9 % sur la période et 58 % des SCPI ont réduit leur distribution. Ces chiffres portent sur neuf mois et ne se comparent pas à un taux annuel.
Un investissement SCPI se juge donc sur la performance globale et sur plusieurs exercices, jamais sur le seul taux de la première année. Un taux de distribution supérieur à 6 % mérite d'être regardé sur trois ou quatre bulletins trimestriels avant d'être pris pour acquis.
Ce que le taux affiché ne dit pas non plus : il est net des frais de gestion prélevés par la société de gestion, mais brut de fiscalité. En pleine propriété, les loyers de source française sont imposés comme des revenus fonciers, à votre tranche marginale, plus 17,2 % de prélèvements sociaux. Les loyers perçus à l'étranger relèvent des conventions fiscales, avec un traitement différent. Le détail selon votre mode de détention est dans notre guide de la fiscalité des SCPI. Pour comparer les SCPI entre elles, partez du classement des SCPI, qui affiche taux de distribution et performance globale par véhicule.
Aucun de ces rendements n'est garanti : les performances passées ne préjugent pas des performances futures, et le capital investi peut ne pas être restitué intégralement.
Frais de souscription et cashback : ce que coûte vraiment l'entrée
Les frais de souscription représentent le plus souvent 8 à 12 % du montant investi. Certaines SCPI, comme Iroko Zen ou Iroko Atlas, n'en facturent pas : elles n'ouvrent pas droit au cashback, et le coût se déplace vers des frais de gestion plus élevés et une commission de retrait en cas de sortie anticipée. Ces frais pèsent sur le temps nécessaire pour revenir à l'équilibre, avec la distribution et l'évolution du prix de part. Le cashback en restitue une partie, sans changer le prix de la part. Sur 10 000 € souscrits :
| Sur 10 000 € souscrits | SCPI à 12 % de frais | SCPI à 10 % de frais |
|---|---|---|
| Frais de souscription | 1 200 € | 1 000 € |
| Cashback reversé (3 %) | 300 € | 300 € |
| Frais nets après cashback | 900 € | 700 € |
| Décaissement net après cashback | 9 700 € | 9 700 € |
Pour une même SCPI, le cashback ne change ni le prix de la part, ni le nombre de parts, ni vos droits d'associé : seul votre coût d'entrée diminue. Les conditions, en clair :
- Montant : 3 % du montant souscrit sur les SCPI éligibles, 5 % sur NCAP Continent. Sur 10 000 €, cela fait 300 € ou 500 €.
- SCPI concernées : uniquement celles qui facturent des frais de souscription, puisque le cashback se prélève sur la commission de placement. Une SCPI en phase sponsor n'y ouvre pas droit non plus, même si elle facture des frais de souscription (c'est le cas de Remake Kross et de Cristal Care, citées dans ce guide). Les SCPI sans frais de souscription n'y ouvrent pas droit - la liste à jour des SCPI éligibles est sur la page de l'offre cashback SCPI.
- Modes : au comptant, à crédit, en démembrement (nue-propriété ou usufruit). Pas en assurance-vie.
- Délai : virement bancaire sous 45 jours maximum après validation définitive de la souscription par la société de gestion, jamais à la signature, sans démarche de votre part.
- Cumul : pas de cumul avec la prime de parrainage pour une même personne.
Un avertissement, et il compte : le cashback ne doit pas être votre critère de choix. Il ne joue qu'une fois, à l'entrée, alors que la qualité du patrimoine, la performance globale et la liquidité pèsent pendant toute la détention. Choisissez la SCPI d'abord, regardez le cashback ensuite. Les frais de gestion, de sortie et d'acquisition de chaque SCPI figurent dans son DIC et sa note d'information.
Ce que le cashback change sur votre ticket d'entrée
Le cashback ne modifie pas le rendement : il réduit le montant de frais d'entrée que vos revenus devront compenser. Sur une SCPI à 12 % de frais avec 3 % de cashback, le coût d'entrée net passe à 9 % du montant souscrit. Rapporté au taux de distribution moyen 2025 (4,91 %, ASPIM), 12 % de frais représentent, une fois le délai de jouissance écoulé, 2,4 ans de revenus bruts, et 9 % en représentent 1,8 an : environ 7 mois de revenus d'écart. Ce n'est pas un point mort : le retour à l'équilibre dépend aussi de l'évolution du prix de la part, d'où l'horizon de 8 à 15 ans recommandé plus haut.
Sur 50 000 € souscrits, les 1 500 € reversés représentent un peu plus de 7 mois de revenus bruts (1 500 € ÷ 204,58 €). Ce calcul est purement arithmétique : il ignore l'évolution du prix de la part. Une baisse de 5 % du prix des parts sur ces 50 000 € représenterait 2 500 €, davantage que le cashback perçu.
Le cashback réduit votre coût d'entrée ; il ne modifie ni le rendement de la SCPI, ni ses risques. Le capital n'est pas garanti, les revenus ne sont pas garantis, la liquidité ne l'est pas.
Les étapes d'une souscription en ligne
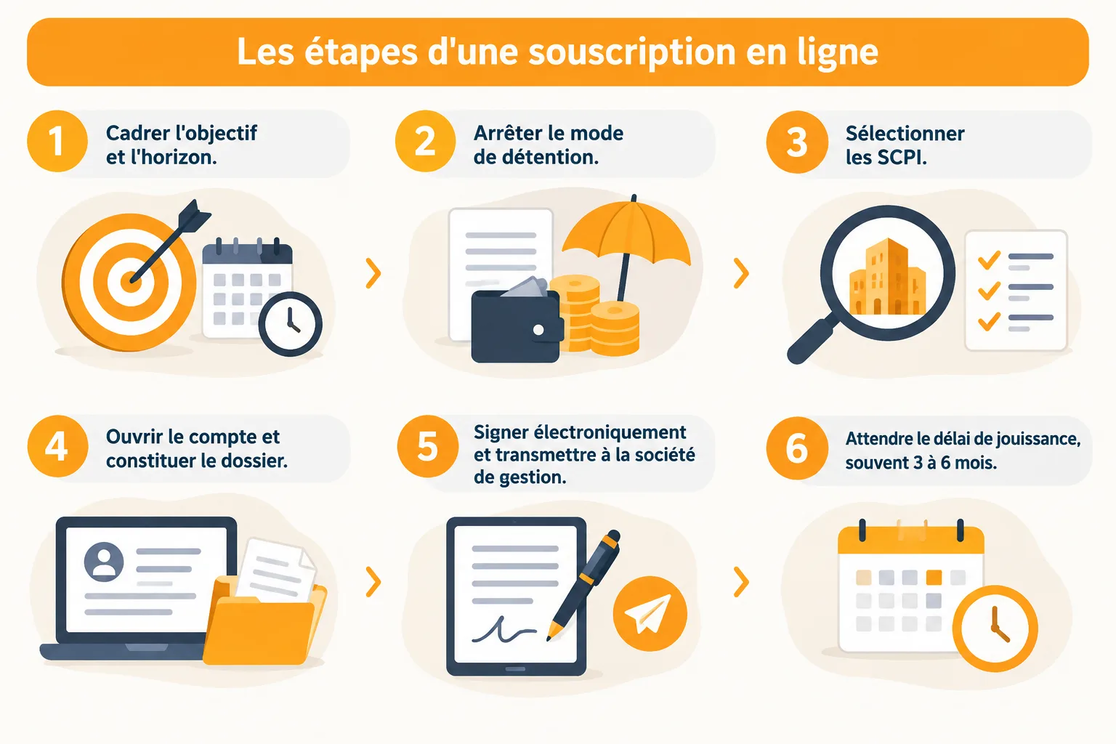
Voici comment investir en SCPI concrètement, du premier arbitrage au premier virement. Toutes les SCPI ne se souscrivent pas en ligne, et ce parcours concerne la détention en direct : en assurance-vie, tout passe par l'assureur, souvent sans délai de jouissance. Comptez quelques semaines pour les cinq premières étapes, puis le délai de jouissance propre à chaque SCPI.
- 1-Cadrer l'objectif et l'horizon. Revenus immédiats, capitalisation, préparation de la retraite ou réduction d'impôt : l'objectif détermine à la fois le mode de détention et le type de SCPI. C'est l'étape qui évite les arbitrages regrettés trois ans plus tard.
- 2-Arrêter le mode de détention. Comptant, crédit, démembrement ou assurance-vie. Ce choix se fait avant la sélection des SCPI, car il la contraint : toutes les SCPI ne sont pas disponibles en unités de compte ni en nue-propriété.
- 3-Sélectionner les SCPI. Taux de distribution sur plusieurs exercices, mais aussi ancienneté, taux d'occupation financier, report à nouveau, prix de part face à la valeur de reconstitution et qualité de la société de gestion.
- 4-Ouvrir le compte et constituer le dossier. Pièce d'identité, justificatif de domicile, justificatif de l'origine des fonds, et questionnaire d'adéquation : la réglementation impose de vérifier votre connaissance du produit et l'origine des sommes investies.
- 5-Signer et transmettre. Bulletin de souscription signé, électroniquement lorsque la SCPI le permet, puis transmission à la société de gestion, qui instruit et valide la souscription. Le cashback, s'il s'applique, part de cette validation.
- 6-Attendre le délai de jouissance. Vos parts ne produisent de revenus qu'à l'issue de ce délai, souvent 3 à 6 mois. Les revenus sont ensuite versés selon la périodicité de la SCPI, le plus souvent trimestrielle.
Avant de signer, exigez le document d'informations clés (DIC) de la SCPI retenue : il contient les frais, la période de détention recommandée, les scénarios de performance et les risques propres au véhicule. Le DIC et la note d'information sont visés par l'AMF : ce visa n'est ni une recommandation d'investissement, ni une garantie.
Aucune étape ne vous protège du risque de perte en capital, qui reste entier après la souscription. L'horizon recommandé est de 8 ans minimum, et la revente des parts n'est jamais immédiate.
Investir en SCPI en 2026 : ce qui change cette année
Le marché de 2026 n'est pas celui de 2024. Les derniers chiffres publiés par l'ASPIM, arrêtés au 30 septembre 2026, donnent le contexte réel dans lequel vous souscrivez :
| Indicateur SCPI (ASPIM, 2026) | Valeur |
|---|---|
| Collecte brute sur neuf mois | 3,9 Md€ (−3 % sur un an) |
| Collecte brute au 3ᵉ trimestre | 1,2 Md€ (−14 % sur un an) |
| Taux de distribution sur neuf mois | 3,52 % (contre 3,50 % un an plus tôt) |
| Variation moyenne du prix de part | −6,4 % depuis le 31 décembre 2025 |
| Performance globale annuelle sur neuf mois | −2,9 % |
| Capitalisation du marché | 80 Md€ (−9 % sur un an) |
| Parts en attente | 2 Md€, soit 2,6 % de la capitalisation |
Trois conséquences directes pour une souscription en 2026 :
- La remontée des taux longs change la comparaison. Le taux de l'OAT 10 ans français dépassait 4,5 % à la fin du troisième trimestre 2026. Un rendement obligataire de ce niveau oblige à regarder la performance globale de la SCPI, pas seulement son taux de distribution.
- Le prix de part n'est plus un acquis. Le recul moyen de 6,4 % vient surtout des SCPI à capital fixe, dont le prix moyen baisse de 47 % sur neuf mois : une large part tient aux SCPI ayant suspendu la variabilité de leur capital, dont le prix se forme désormais sur le marché secondaire, avec une décote d'illiquidité. Sur les SCPI à capital variable, le prix moyen recule de 1,8 %.
- Les nouvelles SCPI sont nombreuses. Dix SCPI ont été lancées depuis janvier 2026. Un taux de distribution élevé la première année n'est pas un historique, et l'essentiel de la collecte du trimestre s'est concentré sur les stratégies diversifiées (70,8 % de la collecte brute).
Ce qui ne change pas : l'horizon de 8 ans minimum, la nécessité de diversifier sur 3 à 5 SCPI, et l'absence de garantie sur le capital comme sur les revenus. Les performances passées ne préjugent pas des performances futures.
Avant de souscrire : les 5 points à vérifier
Une checklist opérationnelle, à passer en revue avant chaque souscription :
- 1-Le DIC et la note d'information. Frais, période de détention recommandée, scénarios de performance, risques. Si un point reste flou, c'est un motif de question, pas de signature.
- 2-Les frais nets après cashback. Frais de souscription moins le cashback, auxquels s'ajoutent les frais de gestion annuels et les éventuels frais de sortie anticipée. C'est le coût total sur votre durée de détention réelle qui compte.
- 3-La performance sur plusieurs exercices. Taux de distribution et performance globale des trois à cinq dernières années, taux d'occupation financier, report à nouveau. Une SCPI qui distribue plus qu'elle n'encaisse finit par le payer.
- 4-Le prix de part face à la valeur de reconstitution, et la liquidité. Un prix supérieur à la valeur de reconstitution signale un risque d'ajustement ; des parts en attente signalent un risque de sortie lente.
- 5-Votre horizon et votre épargne de précaution. N'investissez que des sommes dont vous n'aurez pas besoin avant la durée de placement recommandée par le DIC, souvent 8 à 10 ans, et gardez à côté une réserve liquide.
Le détail des risques - marché immobilier, taux d'occupation, qualité de la société de gestion - et les garde-fous à mettre en place figurent dans notre chapitre sur les risques d'investir en SCPI.
Aucun de ces cinq points ne supprime le risque de perte en capital. Ils servent à le connaître, à le mesurer et à ne pas investir plus que ce que votre situation supporte.
Pour aller plus loin
La Centrale des SCPI vous accompagne - cabinet agréé CIF, ORIAS 13000729.
Sources
Sources consultées le 20 novembre 2026.
- ASPIM, Collecte et performance des fonds immobiliers grand public en 2025, 9 février 2026 - taux de distribution 4,91 %, performance globale +1,46 %, fourchette de 4,2 % à 6 % par catégorie.
- ASPIM, Collecte et performance des fonds immobiliers grand public en 2024, 7 février 2025 - taux de distribution 4,72 %, variation du prix de part −4,50 %.
- ASPIM, Collecte et performance des fonds immobiliers grand public au troisième trimestre 2026, 5 novembre 2026 - collecte, prix de part, parts en attente, performance globale sur neuf mois.
- AMF, SCPI : un autre moyen d'investir dans l'immobilier - absence de garantie en capital et en rendement, délai de revente.
- AMF, SCPI : comment bien s'informer ? - document d'informations clés, note d'information, visa de l'AMF, bulletins trimestriels.
- economie.gouv.fr, SCPI : investissez dans l'immobilier avec un placement collectif - cadre général du placement collectif immobilier.
- La Centrale des SCPI, offre cashback SCPI - conditions de l'offre, SCPI éligibles, frais de souscription par SCPI.
- La Centrale des SCPI, SCPI à crédit en 2026 - taux nominaux relevés au printemps 2026 pour financer des parts de SCPI (3,85 % à 5,35 %), hypothèse de 4,5 % retenue pour l'exemple.